こんにちは、M&Aアドバイザーの松金です。
M&A案件の検討を進めると、最初は会社名を伏せたノンネームシートが届き、関心を持った案件については、売り手側の了承や秘密保持契約(NDA)を経て、企業概要書(IM)などの詳しい案件資料を確認する場面が出てきます。
IMには、対象会社の事業内容、売上・利益、顧客、組織、財務、希望譲渡価格など、買収を検討するための情報がまとまっています。案件によっては、IMとあわせて決算書などの財務資料が開示されることもあります。
情報量が増えるほど、資料に書かれている内容を詳しく読み込むことに意識が向きやすくなります。買い手として重要なのは、IMを対象会社の「評価資料」として眺めるだけでなく、現時点で何が分かり、何がまだ分からないのかを整理し、次に何を確認すべきかを洗い出すことです。
買収後も現在の売上や利益が続くのか、主要顧客との取引は維持できるのか、オーナーが退任しても事業が回るのか、追加投資は必要ないのかなど、IMだけでは判断できないこともあります。
この記事では、ノンネームシートとIMの違いから、買い手がIMのどこを見ればよいのか、決算書などの財務資料をどのように確認するのか、資料から見つかった論点をどのように追加質問へつなげるのかまで解説します。
この記事でわかること
- ノンネームシートと企業概要書(IM)の違い
- IMで買い手が確認したい主なポイント
- 売上・利益、顧客、人材、財務などを見るときの考え方
- IMから追加質問や次の検討につなげる方法
ノンネームシートとIMの違い
M&Aでは、検討の段階によって開示される情報量が変わります。最初から会社名や詳細な財務情報がすべて開示されるとは限りません。
案件によって進め方や順序は異なりますが、買い手が目にする代表的な資料や手続きには、ノンネームシート、秘密保持契約、ネームクリア、企業概要書(IM)などがあります。
横にスクロールできます。
| 資料・手続き | 主な内容 | 買い手側の目的 |
|---|---|---|
| ノンネームシート(ティーザー) | 会社名を特定しにくい形で、業種、地域、売上規模、利益、譲渡理由などを簡潔に記載 | 買収方針に合い、さらに情報を確認する価値があるかを判断する |
| 秘密保持契約(NDA) | 開示される対象会社の情報を第三者へ漏らさないことなどを取り決める | より詳しい案件情報の開示を受けるための前提を整える |
| ネームクリア | 売り手側の了承を得たうえで、買い手候補へ対象会社の名称などを開示する手続き | 実名を含む情報を確認し、具体的な検討へ進む |
| 企業概要書(IM) | 事業、財務、顧客、組織、人員、設備、取引条件など、対象会社を詳しく説明する資料 | 案件をさらに検討するか判断し、追加確認したい論点を整理する |
| プロセスレター | 入札方式の案件などで、意向表明の期限、提出事項、今後の選考・交渉手続きなどを記載 | 案件の進め方や期限、求められる対応を確認する |
中小企業庁の「中小M&Aガイドライン(第3版)」でも、企業概要書は、秘密保持契約を締結した後に譲り受け側へ提示される、事業や財務などの具体的な情報を記載した資料として整理されています。
名称や実際の進め方は案件や支援会社によって多少異なります。IMを「CIM(Confidential Information Memorandum)」などと呼ぶ場合もあります。
また、実務ではIMだけが単独で開示されるとは限りません。IMと同じタイミング、またはその後の追加資料として、決算書や借入金に関する資料などが開示されることもあります。
言葉や資料名そのものを覚えることより、その資料が「どの段階で、何を確認するためのものか」を理解しておくことが重要です。
IMは「次に何を確かめるか」を見つける資料
IMには対象会社について多くの情報が記載されていますが、対象会社や売り手側から提供された情報をもとに、仲介会社やFAなどが整理して作成することが一般的です。買い手による独立した調査結果そのものではありません。
例えば、「安定した顧客基盤」「高い技術力」「今後も成長が期待できる市場」という説明があったとしても、その評価をそのまま前提にするのではなく、なぜそう言えるのかを確認するという読み方が必要です。
「安定した顧客基盤」であれば、主要顧客との取引期間、売上構成、契約内容、解約可能性などを見ます。
「高い技術力」であれば、その技術が会社に蓄積されているのか、それとも特定の技術者個人に依存しているのかを確認します。
つまり、IMに書かれた説明をそのまま結論として受け取るのではなく、説明の背景にある事実や条件を確認していきます。
IMを読むときは、「何が書いてあるか」だけでなく、「この説明を確かめるには次に何を確認すればよいか」まで考えることが重要です。
案件を紹介された段階での初期評価全体については、「M&A仲介会社から案件を紹介されたら?買い手経営者が最初に確認する10項目」で詳しく整理しています。本記事では、その中でも案件資料そのものの読み方に焦点を当てます。
IMを見る前に買収目的へ戻る
IMを受け取ったら、最初から細かな数字を読み込む前に、買収方針へ一度戻ります。
売上が伸びている、利益率が高い、有名な取引先があるなどの情報は目につきやすいものです。しかし、それだけでその会社を買う理由にはなりません。
まず確認したいのは、次のような点です。
- この会社を買うことで、何を実現したいのか
- 取得したい人材、顧客、技術、販路などを持っているか
- 地域や事業規模は買収方針に合っているか
- 買収後の経営を具体的にイメージできるか
- 投資可能額から大きく外れていないか
買収目的が明確でなければ、IMのどこを重視すべきかも決まりません。
例えば、人材を獲得することが目的なら、売上規模だけでなく、従業員数、職種、年齢構成、資格、離職状況、キーパーソンなどを重点的に確認します。
新しい地域へ進出することが目的なら、顧客の所在地、営業拠点、地域での取引関係などが重要になります。
買収目的によって、同じIMでも見るべき場所は変わります。
買収方針そのものをまだ整理できていない場合は、先に「M&Aの買収戦略はどう作る?買い手企業が決めておくべき『買う会社の条件』」を確認してください。
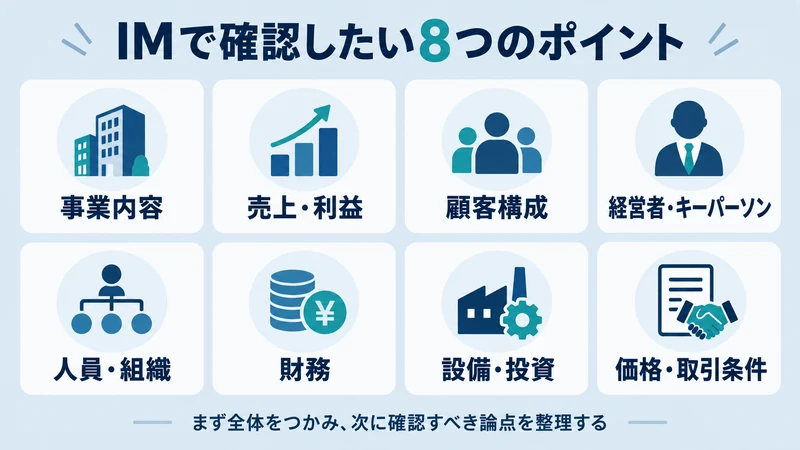
IMで確認したい8つのポイント
IMの構成は案件によって異なりますが、買い手として見るべき論点には共通する部分があります。
IMを確認する際は、単に各ページを順番に読むだけでなく、次のような観点から対象会社の全体像をつかむことが重要です。
横にスクロールできます。
| 確認項目 | 主に見る内容 | 買い手として考えること |
|---|---|---|
| 事業内容 | 商品・サービス、顧客、販売方法、競争力 | 何によって売上と利益を生み出しているか |
| 売上・利益 | 推移、利益率、変動、一時要因 | 現在の収益力が買収後も続くか |
| 顧客構成 | 主要顧客、売上集中、取引期間 | 買収後も主要な売上を維持できるか |
| 経営者・キーパーソン | 役割、営業関係、技術、意思決定 | 退任・退職後も事業が回るか |
| 人員・組織 | 人数、職種、年齢、給与、組織体制 | 必要な人材が残り、運営体制を維持できるか |
| 財務 | 貸借対照表、借入、現預金、運転資金 | 利益だけでは見えない資金負担がないか |
| 設備・投資 | 設備、拠点、システム、更新状況 | 買収後に追加投資が必要ではないか |
| 価格・取引条件 | 希望譲渡価格、経営者の処遇、その他の条件 | 投資基準や買収目的と合っているか |
ここですべてを確定させる必要はありません。
むしろ、各項目を「確認できたこと」「まだ分からないこと」「次に確認したいこと」に分けて整理すると、その後の追加質問や検討につなげやすくなります。
売上と利益は数字だけで判断しない
IMで最も目につきやすいのが、売上高や営業利益などの財務数字です。
例えば、3期連続で売上も利益も伸びていれば、順調な会社に見えます。
しかし、買い手として知りたいのは、過去に利益が出ていたという事実だけではありません。
その利益を生み出している仕組みが、買収後も残るのかを考える必要があります。
売上が増えた理由が、継続的な顧客増加によるものなのか、一時的な大型案件なのかで意味は変わります。
利益率が高い理由も、独自の競争力によるものかもしれませんし、本来必要な採用や設備投資を抑えている結果かもしれません。
また、中小企業では、オーナー経営者の役員報酬、個人的な経費、関係会社との取引などが利益に影響している場合があります。
そこでIMを見るときは、単年度の数字より、複数年度の推移とその変化の理由に注目します。
- 売上が大きく増減した年度はないか
- 利益率が変化した理由は何か
- 一時的な売上や費用が含まれていないか
- 買収後に新たに必要になる費用はないか
- 現在の利益水準を維持するために何が必要か
この段階で正常な収益力を完全に確定する必要はありませんが、「この利益をそのまま買収後の利益と考えてよいのか」という視点は持っておきたいところです。
顧客構成から売上の継続性を見る
売上高だけを見ても、その売上がどの程度安定しているかは分かりません。
例えば、売上5億円の会社でも、数百社へ分散しているケースと、一社だけで売上の半分を占めているケースでは、リスクの性質が違います。
IMに主要顧客や顧客別売上が掲載されている場合は、少なくとも次の点を確認します。
- 上位顧客が売上の何%を占めているか
- 主要顧客との取引は何年続いているか
- 契約期間や更新・解約条件はどうなっているか
- 誰が顧客との関係を維持しているか
- 買収によって取引条件が変わる可能性はないか
特に確認したいのは、顧客との関係が「会社」にあるのか、「売り手経営者個人」にあるのかという点です。
売上上位の顧客をオーナー自身が長年担当している場合、オーナーの退任後にも同じように取引が続くとは限りません。
IMに「長期安定取引」と書かれていても、それだけで売上の継続性を判断せず、その背景を確認する必要があります。
経営者とキーパーソンの役割を見る
中小企業のM&Aでは、対象会社のオーナー経営者が大きな役割を担っていることがあります。
営業、採用、資金繰り、重要顧客との交渉、技術判断、現場管理などを一人で担っているケースもあります。
IMの組織図に役職者が並んでいても、それだけで組織的に経営されているとは判断できません。
買い手として知りたいのは、実際に誰が何を担っているのかです。
例えば、次のような点を確認します。
- 売り手経営者が日常的に担当している業務は何か
- 経営者が抜けた後、その業務を誰が担えるのか
- 売上や技術を支えるキーパーソンは誰か
- キーパーソンが買収後も在籍する見込みはあるか
- 組織図と実際の意思決定構造が一致しているか
人員・組織を見るときも、単に従業員数だけを確認するのではなく、どの職種に何人いるのか、特定の社員へ業務が集中していないか、買収後も必要な人員体制を維持できそうかという視点が必要です。
オーナー依存やキーパーソン依存があること自体を理由に、すぐ案件を見送る必要はありません。重要なのは、その依存度を具体化し、引継ぎや代替が可能かを考えることです。
財務はIMの数字と元資料をあわせて見る
IMには、過去数期の売上・利益や貸借対照表の主要項目など、財務情報がまとめられていることがあります。
一方で、案件によってはIMとあわせて決算書が開示されることもあります。また、IMを確認した後の追加資料として、決算書、直近の試算表、借入金明細などを確認していくケースもあります。
決算書が開示されているのであれば、IMにまとめられた数字だけを見るのではなく、元となる決算書にも目を通しておきたいところです。
例えば、損益計算書で利益が出ていても、それだけで対象会社の財務状態を判断することはできません。貸借対照表を見ると、多額の借入金や売掛金、在庫、役員貸付金など、利益の数字だけでは分からない事項が見えてくることがあります。
初期段階では、例えば次のような項目を確認します。
- IMに記載された売上や利益と決算書の数字はどのようにつながっているか
- 現預金はどの程度あるか
- 金融機関からの借入金はいくらあるか
- 役員借入金や役員貸付金はないか
- 売掛金や在庫が大きく膨らんでいないか
- 事業を継続するためにどの程度の運転資金が必要か
- 経営者の個人保証など、買収時に整理が必要になりそうな事項はないか
例えば、利益が安定している会社でも、売掛金や在庫が大きく、事業を回すために多額の運転資金が必要であれば、買収後に必要となる資金の考え方は変わります。
また、IMに記載されている利益が、そのまま決算書上の営業利益や経常利益を意味するとは限りません。役員報酬や一時的な費用などを調整した数字が示されている場合は、どの数字から、どのような調整をしているのかも確認します。
この段階で財務上の論点をすべて確定する必要はありません。IMや決算書を確認しながら、買収判断に影響しそうな項目を見つけ、追加質問やその後のデューデリジェンスで確認すべき論点を整理しておくことが重要です。
設備や追加投資も確認する
IMを見るとき、売上や利益に比べて見落とされやすいのが、買収後に必要となる投資です。
例えば、現在の利益が5,000万円あったとしても、買収直後に老朽化した設備の更新で1億円必要なのであれば、投資判断は変わります。
同じことは、システム、人材、拠点、在庫などにも言えます。
- 設備はいつ更新されたか
- 近いうちに大規模な設備投資が必要ではないか
- 基幹システムやIT環境の更新が必要ではないか
- 人員不足を補うための採用が必要ではないか
- 事業拡大に追加の運転資金が必要ではないか
こうした費用は、希望譲渡価格とは別に負担する可能性があります。
そのため、IMを見る際には「この会社はいくらで買えるか」だけでなく、買収後を含めていくら必要になるのかという視点を持つことが重要です。
企業価値と自社が支払える価格の考え方については、「M&Aの買収価格はどう判断する?『企業価値』と『自社が払える価格』は違う」で詳しく解説しています。
希望譲渡価格は根拠まで確認する
IMには、希望譲渡価格や想定価格が記載されていることがあります。
この金額を見ると、最初に「高い」「安い」と判断したくなりますが、この段階では価格そのものより、何を前提とした金額なのかを確認した方がよいでしょう。
例えば、次のような点です。
- どの利益水準を基準にしているのか
- 現預金や借入金をどのように考えているのか
- 売り手経営者の退任・残留条件はどうなっているのか
- 買収後に必要となる追加投資を考慮しているか
売り手の希望価格は、買い手にとっての投資上限そのものではありません。
希望価格だけで案件の評価を終わらせるのではなく、価格の前提、事業の収益力、財務状況、買収後に必要となる投資などを整理したうえで、さらに検討するかを考えます。
書いていないことにも注目する
IMを読むときは、書かれている情報だけではなく、判断に必要なのに書かれていない情報にも注目します。
資料に書かれていないからといって、必ず問題があるという意味ではありません。案件の初期段階では、すべての情報をIMへ掲載していないこともあります。
大切なのは、「記載がない=問題なし」と考えないことです。
例えば、次のようなケースがあります。
- 顧客別売上が掲載されていない
- 売上は伸びているが粗利率の推移がない
- 従業員数はあるが離職状況が分からない
- 組織図はあるが経営者本人の役割が分からない
- 設備一覧はあるが取得時期や更新予定が分からない
- 借入金残高はあるが返済条件が分からない
こうした不足情報を見つけたら、「情報が足りないから悪い案件」と判断するのではなく、追加確認事項として整理します。
初期検討では、分からないことが残るのは自然です。問題なのは、分からないことに気付かないまま次へ進むことです。
IMの記載を追加質問へ変える
IMを読み終えたら、情報を眺めて終わりにせず、次に確認する質問へ変えていきます。
例えば、次のように整理できます。
横にスクロールできます。
| IMの記載 | 買い手が持つ仮説 | 追加で確認したいこと |
|---|---|---|
| 売上は3年間増加 | 成長しているように見える | 何が売上増加を生んだのか。継続可能な要因か |
| 主要顧客との長期取引 | 売上は安定している可能性 | 取引期間、契約条件、担当者、買収後の継続可能性 |
| 高い技術力が強み | 技術が競争力になっている | 技術は会社に蓄積されているか。特定個人への依存はないか |
| オーナーは買収後退任予定 | 引継ぎが経営上の重要論点 | 現在オーナーが担う業務、引継ぎ期間、後任候補 |
| 設備投資額が少ない | 投資効率が高いように見える | 設備更新を先送りしていないか。今後必要な投資額はどの程度か |
| 希望譲渡価格3億円 | この金額が妥当かはまだ判断できない | 算定の前提、借入・現預金、追加投資を含めた総投資額 |
このように、「資料に何と書かれているか」から一歩進んで、その説明が成立する条件は何かを考えると、追加質問の質が変わります。
追加質問は、IMの内容を否定するために行うものではありません。
買収判断に必要な事実を確認し、資料上の説明と実態が一致しているのかを確かめるために行います。
次に進むかは情報の量だけで決めない
IMを確認した後は、トップ面談や追加資料の確認などへ進むか、それともこの段階で見送るかを判断します。
この判断で重要なのは、すべての疑問が解消していることではありません。初期段階では、まだ確認できていない情報が残っていることもあります。
少なくとも、次のような観点から確認します。
IM確認後に考えたいこと
- 買収目的と大きくずれていないか
- 取得したい経営資源を持っている可能性があるか
- 現時点で明らかな見送り条件に該当していないか
- 重要な不明点を追加確認によって検証できそうか
- 価格や追加投資が投資可能額から大きく外れていないか
- 買収後の経営を検討する余地があるか
重要な情報がまだ不足していても、「確認すれば判断できる」という状態であれば、次の検討へ進む意味があります。
反対に、買収目的と明らかに合わない、投資規模が想定する上限から大きく外れている、買収後の経営体制を組めないなど、追加確認をしても解消しにくい問題があるのであれば、早い段階で見送ることも選択肢です。
検討を続ける場合は、追加資料やトップ面談を通じて不明点を確認します。そのうえで、売り手側に買収意向を示す段階では、価格やその他の条件を整理して意向表明へ進みます。
意向表明書については、「M&Aの意向表明書(LOI)とは?」で詳しく解説しています。
トップ面談はIMの仮説を確かめる場にする
IMを読み込んで追加質問を整理しておくと、その後のトップ面談の使い方も変わります。
トップ面談でゼロから質問を考えるのではなく、資料を読んだ段階で持った仮説を確認する場として活用できます。
例えば、IMを見て次のような疑問が出たとします。
- 利益率が高い理由は何か
- 主要顧客との関係は誰が持っているのか
- 売り手経営者が抜けた後も会社は運営できるのか
- なぜ今このタイミングで譲渡するのか
トップ面談では、こうした疑問の背景を経営者自身の言葉で確認します。
もちろん、トップ面談ですべての数値や契約を細かく確認する必要はありません。
資料からは分からない経営者の考え方、事業の背景、会社の実態を理解し、その後に詳しく調査すべき論点を整理することが重要です。
トップ面談の準備や質問の考え方については、「M&Aのトップ面談で買い手が聞くべき質問|確認したいポイントと質問例」も参考にしてください。
IMとDDは役割が違う
IMや決算書などの資料を確認しても、デューデリジェンス(DD)の代わりにはなりません。
初期検討とDDでは、確認の深さや目的が異なります。
IMや初期段階で開示された資料では、対象会社の概要を理解し、さらに検討する価値があるか、何を追加確認すべきかを考えます。
一方、DDでは、財務、法務、税務、事業、人事などの資料をより詳しく確認し、買収判断に影響するリスクや論点を検証していきます。
初期段階からすべてを調べ切ろうとするのではなく、DDで何を重点的に確認すべきかという仮説をつくるところまで進めておくと、その後の調査も進めやすくなります。
IMを読むときに避けたい5つの見方
案件資料を読む際には、情報量が多いからこそ判断が偏ることがあります。
特に次のような見方には注意が必要です。
売上と利益だけで会社を評価する
数字が良くても、その収益を支えている顧客、人材、経営者などが買収後に残らなければ、同じ利益が続くとは限りません。
IMの説明を確定した事実として扱う
「安定」「成長」「高い競争力」などの評価は、その根拠まで確認します。説明と客観的な事実を分けて考えることが大切です。
希望譲渡価格から先に判断する
価格は重要ですが、その前に事業の収益力、財務状況、リスク、追加投資などを確認しなければ、買い手として支払える価格は判断できません。
書いていないことを問題なしと考える
IMに記載がない事項は、問題がないのではなく、まだ確認していないだけかもしれません。判断に必要なら追加質問へ回します。
初期段階で細部まで調べようとする
反対に、最初からすべての資料を要求し、細かな調査を始めることも効率的とは限りません。
まずは「さらに検討する価値がある案件か」を判断し、その後に必要な情報を段階的に確認した方が、時間やコストを抑えやすくなります。
よくある質問
Q. IMに書かれている内容はどこまで信用してよいですか?
A. 対象会社を理解するための重要な情報として使用しますが、すべてを確認済みの事実として扱うのは避けた方がよいでしょう。特に収益の継続性、顧客関係、経営者依存、設備投資、財務上の重要事項などは、追加資料やトップ面談、その後のDDで確認していきます。
Q. IMと一緒に決算書が渡された場合は、どちらを見ればよいですか?
A. 両方を確認します。IMは対象会社の全体像や案件の特徴を把握するために有用ですが、財務については元となる決算書も確認し、IMに記載された数字がどのような前提で整理されているのかを見ていきます。必要に応じて試算表や借入金明細なども追加で確認します。
Q. ノンネームシートの段階では何を判断すればよいですか?
A. 買収方針に大きく合っているか、さらに詳しい情報を確認する価値があるかを判断します。会社名が分からない段階で細かな買収判断をする必要はありません。業種、地域、規模、収益、希望条件などから、次の情報開示へ進むかを考えます。
Q. IMを読んだら、すぐに追加質問をした方がよいですか?
A. まず質問を重要度で整理することをおすすめします。買収判断に大きく影響する事項、トップ面談前に知っておきたい事項、その後でも確認できる事項を分けると、必要以上に質問が増えることを防げます。
まとめ|IMから「次に確認すること」を見つける
企業概要書(IM)は、対象会社の全体像を理解し、次の検討につなげるための重要な案件資料です。
買収目的と照らし合わせながら、事業内容、売上・利益、顧客、経営者・キーパーソン、人員、財務、設備、価格・条件などを確認します。
決算書などの財務資料も開示されている場合は、IMに整理された数字だけでなく元資料にも目を通し、数字の背景や追加で確認すべき事項を整理していきます。
その際は、次の点を意識すると、次の検討へつなげやすくなります。
- なぜこの数字になっているのか
- 買収後も同じ状態が続くのか
- 誰や何に依存しているのか
- 資料に書かれていない重要事項はないか
- 次に何を確認すれば判断できるのか
IMや決算書を読みながら、案件をさらに検討するか、どの情報を追加確認するか、どの段階で見送るかを整理し、次の判断につなげていくことが初期評価では重要です。
紹介されたM&A案件の判断に迷っている経営者の方へ
仲介会社から案件を紹介されたものの、「この案件を検討し続けてよいのか」「何を追加で確認すべきか」「価格や条件をどう考えればよいのか」と迷っている段階からご相談いただけます。
弊社では、専任のM&A担当者を置いていない中小・中堅企業を中心に、買い手企業の立場から会社買収を支援しています。
買収を成立させることを前提とせず、案件ごとに確認すべき事項やリスクを整理し、買収判断に必要な検討をサポートします。