こんにちは、M&Aアドバイザーの松金です。
会社買収の検討が進み、売り手との間で大まかな条件がまとまってくると、デューデリジェンス(DD)という調査を行います。
これまで受け取った企業概要書や決算書だけでは、対象会社の実態を十分に把握できているとは限りません。利益は今後も維持できるのか、帳簿に表れていない負債はないか、重要な取引先との契約は買収後も続くのか。買収を最終決定する前に、こうした点を確認する必要があります。
DDは対象会社のあらゆる問題を見つけ出し、リスクを完全になくすための調査ではありません。すべてのリスクを調べ尽くそうとすれば、時間も費用も際限なく必要になってしまいます。
買い手企業にとって重要なのは、自社の買収判断に影響する事項を優先して確認し、その結果を買収価格や契約条件、買収後の経営にどう反映するかを考えることです。
この記事では、会社買収を検討する中小・中堅企業の経営者に向けて、DDの目的、主な調査項目、専門家との役割分担、期間・費用の考え方、調査結果の活用方法を整理します。
この記事でわかること
- M&Aのデューデリジェンスの目的と実施するタイミング
- 財務・税務・法務・事業・人事・ITの主な調査項目
- DDの調査範囲、進め方、期間・費用の考え方
- DDの結果を買収価格・契約条件・買収判断に活かす方法
M&Aのデューデリジェンス(DD)とは?
デューデリジェンス(Due Diligence)は、M&Aで買収対象となる会社や事業の実態、リスクなどを確認・検証する調査です。一般に「DD」や「買収監査」とも呼ばれます。
中小企業庁の「中小M&Aガイドライン(第3版)」では、DDは主に買い手がFAや士業等の専門家を活用し、売り手側の財務・法務・事業・税務などの実態を調査する工程として説明されています。
調査する分野や範囲は、対象会社の規模、業種、買収目的、想定されるリスクなどによって異なります。中小M&Aガイドラインでも、調査対象を限定した簡易なDDについて説明されています。
DDの目的は買収前のリスクと実態を検証すること
DDの大きな目的は、買い手がそれまで把握してきた情報を検証し、買収を実行するかどうか判断するための材料を整えることです。
例えば、対象会社の営業利益が毎年安定していても、特定の大口顧客からの受注に依存しているかもしれません。また、社長自身が営業活動の大部分を担っている場合、買収後に社長が退任すると、同じ利益を維持できない可能性があります。
財務面でも、決算書に記載された利益がそのまま今後も継続するとは限りません。一時的な収益や費用、役員報酬などを確認し、通常の事業活動で継続的にどの程度の利益を生み出せるのかを考える必要があります。
こうした調査によって、当初想定していた対象会社の事業価値やリスクの評価が変わることがあります。
重要なのは、問題が見つかったこと自体ではありません。その問題が買収目的を損なうものなのか、価格や契約条件で対応できるのか、買収後の経営で改善できるのかを見極めることです。
案件資料の確認とDDは何が違うのか
M&Aの初期段階では、ノンネームシートや企業概要書(IM)、決算書などを確認し、案件を検討するかどうか判断します。
これらの資料は、対象会社の事業内容、売上・利益、組織、希望譲渡価格などを把握するための重要な情報です。しかし、企業概要書は一般的に売り手側の仲介会社やFAなどが整理・作成する資料であり、記載された内容がすべて検証されているわけではありません。
例えば、IMに「継続取引先が多く、売上が安定している」と書かれていても、DDでは実際の取引契約、顧客別売上の推移、契約更新の状況などを確認します。
また、決算書に記載された売掛金について、回収が遅れていないか、回収困難なものがないかを確認することもあります。
つまり、初期の案件評価が「提示された情報から買収を検討する価値があるかを考える段階」だとすれば、DDは「その判断の前提となる情報を具体的な資料や事実によって検証する段階」です。
初期資料を読んだ段階で生じた疑問を、DDで確かめるべき事項として整理しておくと、調査の目的が明確になります。
案件資料の段階で確認する事項については、「M&A案件資料の読み方|ノンネーム・IMで買い手が見るポイント」も参考にしてください。
DDはいつ実施し、誰が進めるのか
DDは一般的に、買い手が本格的な買収検討を進める意思を示し、売り手と基本的な条件を整理した後、最終契約を締結する前に実施します。
実際の調査には複数の専門家が関わることもあるため、誰が全体を管理し、何を判断するのかを明確にしておくことが重要です。
意向表明・基本合意からDDまでの流れ
一般的には、トップ面談や条件協議を経て買い手が意向表明書(LOI)を提出し、買収条件の大枠について売り手と認識を合わせたうえでDDに進みます。DDの前に基本合意書を締結する場合もありますが、具体的な進め方は案件によって異なります。
LOIや基本合意書では、買収価格の目安、取引方法、想定スケジュール、独占交渉などの条件を整理します。DDで重要な事項が判明した場合に、買収価格や条件を再検討する余地があるかも確認しておきたい点です。
なお、LOIや基本合意書の名称、内容、法的拘束力は文書や条項によって異なります。
DDの開始前には、調査の対象、資料開示の方法、調査期間、専門家の関与、秘密保持の取扱いなどを整理します。
特に中小企業のM&Aでは、売り手側の従業員に売却方針が伝えられていないこともあります。対象会社の従業員への質問や現地調査が必要な場合には、売り手との事前調整が欠かせません。
DDに進む前の条件整理については、「M&Aの意向表明書(LOI)とは?買い手が決める条件と注意点」で説明しています。
買い手企業・専門家・買い手FAの役割
DDは専門家の知識を必要とする調査ですが、すべてを外部に任せればよいわけではありません。
関係者の主な役割を整理すると、次のようになります。
横にスクロールできます。
| 関係者 | 主な役割 |
|---|---|
| 買い手企業・経営者 | 買収目的、調査の重点、許容できるリスクを整理し、最終的な投資判断を行う |
| 公認会計士・税理士 | 財務・税務に関する専門的な調査とリスクの検討 |
| 弁護士 | 契約、許認可、紛争、労務上の法的問題などの調査 |
| 事業・IT等の専門家 | 事業の継続性、技術、システムなど専門領域の調査 |
| 買い手FA | 調査範囲や論点の整理、専門家との連携、進行管理、調査結果を踏まえた条件検討の支援 |
具体的な担当範囲は、専門家の資格や経験、依頼契約によって異なります。財務DDと税務DDを別の専門家へ依頼することもあれば、同じ専門家チームが対応することもあります。
買い手FAは、専門家が行う個別の法務・税務判断を代替する立場ではありません。必要な専門家と連携しながら、DDで確認すべき事項を整理し、M&A全体の検討につなげる役割です。
一方、買い手経営者には、専門家から示されたリスクを踏まえて、「それでも自社がこの会社を買収する意味はあるのか」を判断する役割があります。
専門家が調査の結果を説明することと、経営者が買収を決断することは、別の仕事です。
特に社内にM&A専任担当者がいない場合には、各専門家の指摘事項をまとめ、経営判断に必要な論点を整理する体制を考えておくことが大切です。
DDで確認すべき6つの調査分野
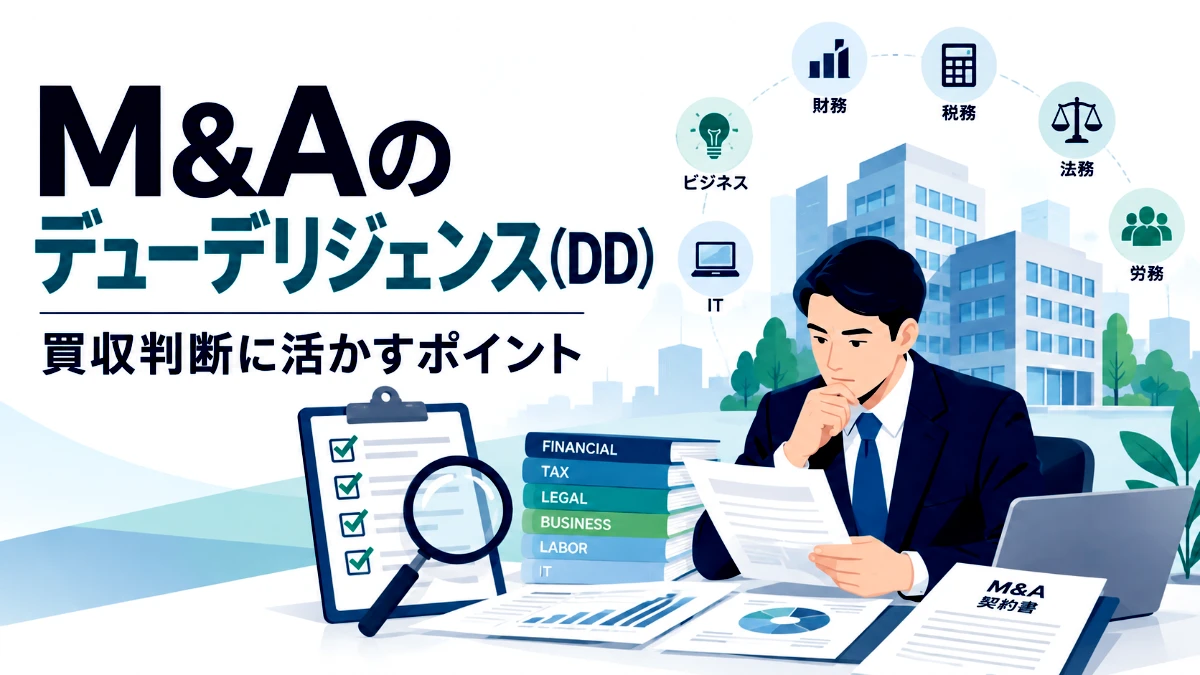
DDには複数の調査分野があります。代表的なものは、財務、税務、法務、事業、人事・労務、ITの6分野です。
それぞれの調査目的は異なりますが、実務上は相互に関連しています。例えば、売上の継続性は事業DDだけでなく、財務資料や顧客との契約内容からも確認する必要があります。
まず、主な調査内容を一覧で整理します。
横にスクロールできます。
| 調査分野 | 主な確認事項 | 買い手にとっての重要性 |
|---|---|---|
| 財務DD | 収益力、資産・負債、借入金、資金繰り、運転資金 | 利益や財務状況の実態を把握する |
| 税務DD | 申告・納税状況、税務処理、潜在的な税務リスク | 将来の税負担や問題の可能性を把握する |
| 法務DD | 重要契約、許認可、紛争、権利関係 | 事業継続を妨げる法的リスクを把握する |
| 事業DD | 顧客、競争力、市場、収益構造、経営者依存 | 買収後も事業価値を維持・向上できるか考える |
| 人事・労務DD | 雇用契約、給与、労働時間、社会保険、重要人材 | 労務リスクと人材の継続性を確認する |
| IT DD | システム、情報セキュリティ、データ管理、IT運用 | 事業継続や買収後のシステム運営への影響を確認する |
すべての案件で6分野を同じ深さで調査する必要があるわけではありません。買収対象の特徴に応じて、重要度の高い分野へ調査資源を配分する考え方が必要です。
財務DD|利益・資産・負債の実態
財務DDでは、決算書や会計帳簿などを基に、対象会社の財務状況と収益力を確認します。
主な調査項目には、次のようなものがあります。
- 売上・利益の推移と一時的な損益の有無
- 役員報酬やオーナー関連費用などの特殊要因
- 売掛金や棚卸資産の回収可能性・評価
- 借入金、リース、未払債務などの負担
- 借入金に付随する経営者保証や担保の状況
- 運転資金やキャッシュフローの実態
- 関連会社との取引や資金移動の状況
- 簿外債務や偶発債務の可能性
特に重要なのが、対象会社の正常収益力です。これは、特殊な収益や費用などを考慮したうえで、通常の事業活動によって継続的にどの程度の利益を生み出せるのかを考えるものです。
例えば、過去の営業利益が安定していても、社長の役員報酬が低く、買収後に外部から経営人材を採用する必要があれば、買い手が想定する実質的な利益は変わります。
私がこれまで見てきた案件の中には、関連会社間で売上や費用を付け替えて対象会社の業績を良く見せたり、直近の決算書の見栄えを良くするためにソフトウェア資産を付け替えたりしていたケースもありました。
また、複数の海外子会社を介して資金を還流させるなど、取引関係が複雑になっていたケースや、海外子会社の会計帳簿そのものが存在せず、財務状況を十分に確認できないケースもありました。
関連会社との取引自体に問題があるわけではありません。しかし、こうした状況では、対象会社の決算書だけを見ても、実際の収益力や資産・負債の状況を正確に把握できないことがあります。
決算書に記載された数字だけで判断せず、その数字がどのような取引や会計処理によって作られているのかを確認することが重要です。
会計処理の妥当性や関連会社との取引の実態を検証し、十分に確認できない事項については、その不確実性も含めて買収判断に反映する必要があります。
また、帳簿上は現預金が多くても、近い将来に多額の借入金返済や設備投資が必要であれば、買収後に自由に使える資金は限られます。
財務DDは、決算書の数字を確認するだけでなく、買収後の利益と資金繰りをどう見積もるべきかを考えるための調査です。
税務DD|申告内容と税務リスク
税務DDでは、対象会社の税務申告や納税状況、過去の税務処理などを確認します。
主な確認事項には、法人税や消費税等の申告・納税状況、源泉所得税の取扱い、税務調査の履歴、税務上問題となる可能性のある取引などがあります。
例えば、過去の取引について税務処理に誤りがあった場合、買収後に追加納税などが必要になる可能性があります。株式譲渡では対象会社の法人格がそのまま存続するため、過去の税務上の問題も買い手にとって重要です。
一方、事業譲渡など他の買収手法では、確認すべき税務事項が変わります。
税務DDでは、問題になりそうな処理を列挙するだけでなく、追加の税負担が生じる可能性、その規模、対応方法を専門家と検討します。個別の税務判断は制度や事実関係によって異なるため、税理士等による確認が必要です。
法務DD|契約・許認可・法的リスク
法務DDでは、対象会社が締結している契約や保有する権利、許認可、訴訟・紛争などを確認します。
買い手にとって特に重要なのは、買収後も現在の事業を継続できるかという点です。
例えば、売上の大部分を占める取引先との契約に、支配権の変更によって契約解除や事前承諾が必要となる条項が設けられている場合があります。こうした条項は、チェンジ・オブ・コントロール条項(COC条項)と呼ばれます。
対象会社の経営権が移ることによって重要な契約関係に影響が生じるなら、買収判断の前に確認しなければなりません。
また、許認可が必要な事業では、その許認可が適切に維持されているか、M&Aによって届出や承認などが必要になるかも重要です。
株式譲渡と事業譲渡では、契約や許認可の取扱いが異なることがあります。単に「会社が許可を持っているから問題ない」と判断することはできません。
そのほか、重要な資産の所有権、知的財産権、担保設定、係争中の案件なども調査対象になります。
法務DDの結果によっては、買収前に第三者の承諾や問題の解消を求める必要が生じます。具体的な法的取扱いは弁護士等と確認することになります。
事業DD|収益構造と事業の継続性
事業DDは、対象会社の事業そのものを評価する調査です。ビジネスDDとも呼ばれます。
財務DDが過去の数字や財務状況の実態を確認するのに対し、事業DDでは、その事業が今後も収益を生み出せるか、買い手の経営戦略に合致するかを考えます。
主な確認事項は、顧客構成、契約の継続性、競争環境、商品・サービスの強み、販売体制、経営者への依存、設備投資の必要性などです。
例えば、継続課金型のサービスを提供している会社であれば、売上高だけでなく、契約の更新状況や解約率、主要顧客への依存度などが重要になります。
また、現在の経営者が顧客との関係をほぼ一人で維持している場合、買収後に同じ営業基盤を引き継げるかは慎重な検討が必要です。
ここで確認したいのは、対象会社が一般的に魅力のある会社かどうかだけではありません。
自社がその事業を取得したときに、既存の強みを維持できるのか。そして、買収目的に沿った成長を実現できるのか。
そのためには、売り手から提示された事業計画をそのまま採用するのではなく、過去の実績や顧客の状況、必要な経営資源などから実現可能性を検討することが重要です。
人事・労務DD|従業員と労務管理
人事・労務DDでは、対象会社の雇用関係や労務管理の実態を確認します。
雇用契約、賃金・賞与、労働時間、残業代、社会保険料の納付状況、就業規則などの確認は、買収後の労務リスクを把握するうえで重要です。
例えば、未払残業代が存在する可能性があれば、その金額や法的な取扱いを調査する必要があります。
私が見てきた案件では、社会保険料の滞納が隠されており、財産の差押えを警戒しなければならない状況だったこともあります。
社会保険料の滞納は、単なる未払債務の問題ではありません。状況によっては財産の差押えなどに発展し、事業の継続や資金繰りにも影響します。未払額だけでなく、督促や納付状況、今後の支払見通しまで確認することが重要です。
参考:日本年金機構「保険料の滞納と差押えなどの滞納処分について」
また、人材に関する調査は、法的問題の確認だけではありません。
中小企業では、特定の技術者、営業責任者、現場管理者などが事業運営の中心になっていることがあります。こうした人材が買収後も勤務を続けるかどうかは、事業価値に直結します。
そのため、組織構成、重要な役割を担う人材、採用状況、年齢構成、離職の状況なども、事業の特徴に応じて確認します。
買収検討中に従業員へ直接接触することは、情報管理上の問題につながる場合があります。重要人材への面談などが必要なときは、売り手と方法や時期を十分に調整する必要があります。
買収によって獲得したい経営資源が「人材」である場合、従業員の継続勤務や組織運営に関する確認は、特に重要な調査項目です。
IT DD|システムと情報管理
IT DDでは、対象会社の情報システムやデータ管理、情報セキュリティなどを確認します。
IT関連企業に限らず、販売管理、顧客管理、会計、勤怠管理などのシステムは、多くの企業の事業活動を支えています。
主な調査対象には、使用しているシステムの構成、保守・運用体制、ソフトウェアの利用契約、情報セキュリティ対策、障害への備え、個人情報の管理などがあります。
例えば、事業運営に不可欠なシステムが古く、保守を担える人材が限られている場合、買収後に想定外の改修費用やシステム更新費用が生じるかもしれません。
また、対象会社の業務システムと買い手企業のシステムを連携させる予定であれば、技術面だけでなく、データの整合性や運用体制も確認する必要があります。
WebサービスやIT事業を買収する場合には、システムの安定稼働、外部サービスへの依存、ソースコードや知的財産の権利関係などが、企業価値の重要な要素になることもあります。
IT DDでは、現在の運用に問題がないかだけでなく、買収後も事業を継続し、必要なシステム運営や統合を実施できるかという視点を持つことが重要です。
DDの調査範囲と優先順位をどう決めるか
DDには多くの調査項目がありますが、すべての会社に同じ調査を実施することが最適とは限りません。
特に中小企業の買収では、買収金額に対して調査費用が過大にならないようにする必要があります。一方、費用を抑えることだけを優先して重要なリスクを見落とせば、買収後に大きな負担が生じる可能性があります。
調査範囲は、対象会社の特徴と、買い手企業が何を確認したいのかを踏まえて設計することが重要です。
買収目的と対象会社の特徴から重点項目を決める
DDの優先順位を考える際には、まず買収目的を確認します。
例えば、技術者や専門人材の獲得を目的に会社を買収する場合には、重要人材の在籍状況、処遇、継続勤務の見込み、技術やノウハウの属人性が重要になります。
一方、安定した顧客基盤を取得することが目的であれば、主要顧客との契約、取引の継続性、顧客別収益、営業担当者への依存などを重点的に確認する必要があります。
製造業の買収であれば、設備の老朽化、設備投資の必要性、品質管理、工場の権利関係などが重要になることもあるでしょう。
また、株式譲渡で会社全体を取得するのか、事業譲渡で特定の事業や資産を取得するのかによっても、確認すべき事項は変わります。
買収によって取得したい経営資源と、それが失われる可能性のあるリスクを整理することで、調査すべき範囲が見えてきます。
DDの重点項目を決めるためには、買収によって何を実現したいのかが明確になっている必要があります。買収目的や対象会社に求める条件の整理については、「M&Aの買収戦略はどう作る?買い手企業が決めておくべき『買う会社の条件』」も参考にしてください。
限られた費用と時間で何を優先するか
調査予算や期間に制約がある場合には、重要度に応じた優先順位が必要です。
私は、まず次の3つの観点から、確認すべき事項を整理することが重要だと考えています。
- 買収を実行するかどうかの判断を左右する事項
- 買収価格や必要資金に大きな影響を与える事項
- 買収後の事業継続や経営体制に影響する事項
例えば、事業に必要な許認可を維持できるか不明な場合には、他の細かな事項より優先して確認すべきでしょう。
反対に、軽微な管理上の不備であって、買収後に比較的容易に改善できるものであれば、同じ程度の調査資源を投じる必要はないかもしれません。
ここで重要なのは、調査を省略した項目について、「問題がない」と判断したのではなく、「十分な確認を行っていない」ことを認識することです。
調査範囲を絞ることと、未確認のリスクを見落としたまま買収することは違います。
専門家に依頼するときは、調査を行う範囲だけでなく、対象外となる事項も明確にしておくことが重要です。
デューデリジェンスの進め方と準備
DDは、専門家に資料を渡せば自動的に完了するものではありません。
調査の目的を共有し、必要な資料を取得し、追加質問に対応しながら、買収判断に必要な情報を整理していくプロセスです。
調査を始める前に整理すること
DDの開始前には、対象会社の基本情報、これまでの検討経緯、買収目的、想定する取引条件を専門家へ共有します。
特に、これまでの案件評価やトップ面談で生じた疑問を整理しておくことが重要です。
例えば、「売上が特定顧客に集中している」「社長の退任後の営業体制が不明」「今後大きな設備投資が必要かもしれない」といった懸念があれば、調査開始時点で専門家と共有します。
また、専門家に依頼する前に、調査の目的、対象期間、調査範囲、報告形式、予定スケジュール、費用などを確認しておきます。
調査依頼の範囲が曖昧なままだと、重要な事項が対象外となったり、追加調査に時間や費用がかかったりすることがあります。
買い手企業の側でも、専門家からの質問に対応し、判断が必要な事項を経営者へ報告する窓口を決めておくと進めやすくなります。
資料の提出・追加質問・確認の進め方
調査が始まると、専門家は必要な資料のリストを作成し、売り手側へ提出を依頼します。
財務・税務資料、契約書、組織・人事関連資料、システム関連資料など、必要なものは調査分野によって異なります。
DD資料の共有には、専用のVDR(Virtual Data Room:バーチャルデータルーム)やGoogleドライブなどのオンラインサービスが利用されことも多いです。機密情報を扱うため、資料を閲覧できる人を限定し、アクセス権限や共有方法を適切に管理することが重要です。
資料を確認した専門家からは、追加資料の依頼や質問が出されます。このやり取りを通じて、当初は把握できなかった問題や、さらに確認すべき事項が明らかになることがあります。
注意したいのは、資料が提出されない理由を確認することです。
単に資料が整備されていない場合もあれば、情報管理上の制約から開示できない場合もあります。資料がないことだけで直ちに重大な問題と判断するのではなく、理由や代替的な確認方法を検討する必要があります。
一方、買収判断に不可欠な情報が最後まで確認できなければ、その不確実性を残したまま判断することになります。
調査報告を受けた後に確認すること
調査の結果は、専門家から報告書や説明資料などの形で示されます。
買い手経営者は、報告書を受け取るだけでなく、主に次の点を確認する必要があります。
- どのような事実やリスクが判明したのか
- そのリスクが顕在化する可能性と影響の大きさはどの程度か
- 買収前に解消すべき事項はあるか
- 追加確認が必要な事項は残っていないか
- 買収価格・契約条件・買収後の経営への影響は何か
例えば、「労務管理に不備がある」という指摘だけでは、買収判断への影響は分かりません。
未払賃金などの金銭的負担が想定されるのか、管理体制を改善すれば対応できる問題なのか、事業の継続に関わる深刻な問題なのかによって、買い手の対応は変わります。
また、調査範囲や資料の制約によって結論が出ていない事項も確認しておく必要があります。専門家が確認できなかった事項を、問題が存在しないことと混同してはいけません。
専門家の報告内容を理解し、買い手として何を判断する必要があるのかまで整理することが、DDの重要な工程です。
DDの期間と費用はどう考えるべきか
DDの実施にあたっては、調査期間と費用も重要な検討事項です。
対象会社の規模や事業内容、調査範囲などによって必要な作業が異なるため、すべての案件に共通する期間や料金を示すことは困難です。
調査期間を左右する要因
DDの期間は、調査対象となる資料の量だけで決まるわけではありません。
対象会社の会計資料や契約書が整理されていれば、専門家の調査を進めやすくなります。一方、資料が不足していたり、追加質問への回答に時間がかかったりする場合には、調査期間が延びることがあります。
複数の事業や子会社がある場合、海外取引が多い場合、特別な許認可や専門技術の確認が必要な場合なども、調査内容が複雑になる要因です。
また、財務、税務、法務などの調査を並行して進めるのか、一部の結果を待って次の調査を行うのかによってもスケジュールは変わります。
買い手企業としては、DDの終了予定日だけでなく、資料の準備期間、追加調査に対応する余裕、最終条件交渉に必要な期間まで考えておくことが重要です。
重要な情報が確認できないときには、当初の予定に固執せず、調査期間の延長や取引スケジュールの見直しを検討する必要があります。
費用を左右する要因と見積もりの確認点
DDの費用は、依頼する専門家の種類、調査分野、調査対象の規模、資料の量、業務の複雑さなどによって異なります。
例えば、財務・税務・法務を対象とする場合と、それに加えて事業やITの専門調査まで行う場合では、費用構成が変わります。
専門家から見積もりを取得する際には、金額だけでなく、次の点を確認しておきたいところです。
- どの調査分野・項目が含まれているか
- 調査対象の期間や法人・事業の範囲
- 追加調査が必要になった場合の費用
- 報告書の作成や経営者への説明が含まれるか
- 交通費などの実費や他の専門家費用の取扱い
買い手FAへの報酬と、DDを実施する公認会計士・税理士・弁護士などの専門家費用は、通常、別に発生します。私が買い手FAとして支援する場合も、専門家によるDDの費用はFA報酬とは分けて考えます。それぞれの業務範囲と費用を事前に確認しておくことが重要です。
DD費用は調査時点で発生するため、最終的に買収を見送った場合でも支払うことがあります。そのため、着手前の段階で、案件を検討し続ける合理性があるかを見極めておくことも重要です。
DD費用は買収に必要な支出の一つですが、その金額の多寡だけでなく、どのリスクを確認するための費用なのかを考えることが大切です。
DDの結果を買収判断へどう活かすか
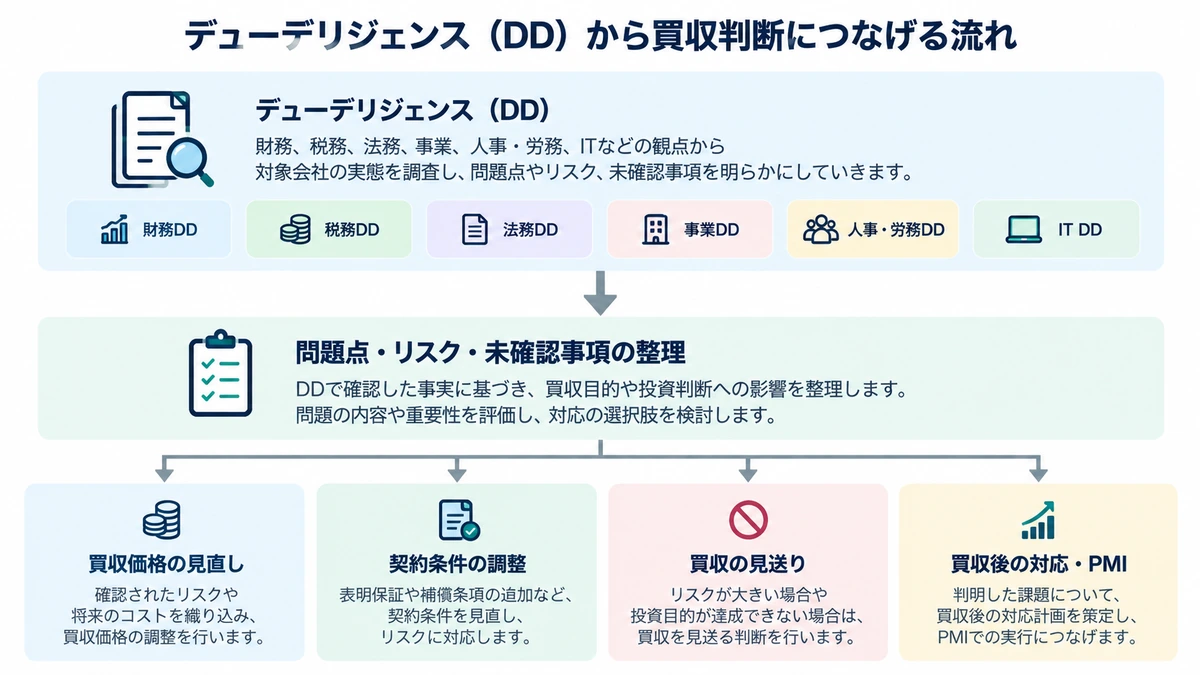
DDで明らかになった問題やリスクは、買収価格や契約条件を交渉する際の重要な判断材料になります。
追加的な費用負担が見込まれる場合には買収価格の見直しを検討し、買収前に解消すべき問題があれば売り手に対応を求めます。また、買収後に改善できる事項については、そのための費用や対応計画を検討します。
一方、買収目的そのものが実現できなくなる問題や、買い手として許容できないリスクが判明した場合には、買収を見送る判断も必要です。
買収価格・契約条件・見送り判断への反映
DDで判明した事項への対応は、大きく分けると、価格への反映、条件の見直し、追加確認・是正、買収の見送りなどが考えられます。
例えば、財務DDによって、当初想定していた正常収益力が低いと分かった場合には、買収価格の前提を再検討する必要があります。
また、買収後に多額の設備更新費用が必要になると分かった場合、取得代金だけでなく、その後の追加投資も含めて資金計画を見直す必要があるでしょう。
重要な契約について第三者の承諾が必要だと判明した場合には、その承諾の取得を買収実行の条件とするなど、契約面での対応を検討することもあります。
対象会社の借入金について、売り手経営者が個人保証をしている場合は、その解除や移行の方針も重要です。金融機関との調整が必要になるため、買収前に取扱いを確認し、必要に応じて最終契約の条件に反映させます。
さらに、一定のリスクについて、売り手による表明保証や補償の内容を検討する場合もあります。ただし、表明保証や補償によって、すべてのリスクが解消されるわけではありません。具体的な条件は、リスクの内容と契約上の取扱いを踏まえ、弁護士等と検討する必要があります。
ここで気を付けたいのは、発見された問題をすべて価格の引下げ理由として扱わないことです。
問題が軽微であり、買収後に対応できるものであれば、当初の条件を大きく変更する必要がない場合もあります。
反対に、価格を引き下げても買収目的が実現できないのであれば、安く買えることだけを理由に取引を進めるべきではありません。
例えば、買収の主な目的が重要な顧客との継続取引を獲得することであるにもかかわらず、買収後にその契約が継続しない可能性が高いと判明した場合、単なる価格交渉では解決できない問題かもしれません。
DDの結果を踏まえ、当初の買収目的と投資判断が今も成立するのかを確認することが重要です。
買収価格の考え方については、「M&Aの買収価格はどう判断する?『企業価値』と『自社が払える価格』は違う」でも説明しています。
買収後の経営・PMIに引き継ぐ事項
DDの調査結果は、買収を実行するかどうかの判断だけでなく、買収後の経営にも役立ちます。
PMI(Post Merger Integration)は、M&A成立後に行う経営・組織・業務などの統合やすり合わせの取組です。
例えば、DDによって管理会計の仕組みが不十分だと分かった場合には、買収後にどのような数値管理を導入するか検討できます。
重要人材への依存が強い場合には、役割分担や継続勤務に関する対応を、買収後の重要課題として整理できます。
また、システムの更新が必要だと分かれば、買収後の投資計画や担当者、対応時期を検討する材料になります。
このように、DDで把握した問題のうち、買収前に解決する必要がない事項についても、買収後の対応計画へ引き継ぐことが重要です。
ただし、買収後に改善する予定だからといって、改善できることが保証されるわけではありません。必要な人材、費用、期間、実行体制が確保できるかを買収前に考えておく必要があります。
中小企業庁は「中小PMIガイドライン」を公表し、M&A後の円滑な事業承継や成長に向けた統合・すり合わせの取組を整理しています。PMI分析ワークシートやアクションプランなどの実践ツールも公開されています。
参考:中小企業庁「PMIを実施する」(中小PMIガイドライン・実践ツール)
私は、DDの結果を確認する際には、個々の指摘事項だけでなく、その会社を買収した後にどのような経営体制が必要になるのかまで考えることが重要だと思います。
調査報告書を保管するだけで終わらせず、買収後に対応すべき課題と優先順位を整理しておくことが大切です。
まとめ|DDは買収判断のために行う調査
M&Aのデューデリジェンスは、会社買収を最終判断するうえで重要な調査です。
財務、税務、法務、事業、人事・労務、ITなどの観点から対象会社を調査し、初期の案件評価だけでは把握できなかった事項を確認することで、対象会社の実態を明らかにしていきます。
決算書の数字だけでは見えない関連会社との取引や、表面化していない未払債務などが存在することもあります。調査で得られた情報をどこまで検証できたのか、なお不明な点は何かを整理する必要があります。
もっとも、どれだけ調査を行っても、将来の事業環境や経営上のリスクを完全に予測することはできません。限られた時間と費用の中で、自社の投資判断に必要な事項を優先して調べることが大切です。
そして、DDで明らかになった問題は、買収価格や契約条件の交渉材料として活用します。買収前に解消すべき事項を整理し、買収後に対応できるものについては必要な費用や体制を検討します。買収目的を損なう重大な問題があれば、見送りも選択肢になります。
DDは、問題を一つも残さないための作業ではなく、確認できた事実と残された不確実性を踏まえ、買う・条件を変える・見送るという判断を行うためのものです。
専門家の調査結果を経営者自身が理解し、その結果を投資判断につなげることが、買い手企業にとって重要です。
デューデリジェンスの進め方に迷っている経営者の方へ
「DDでどの分野を重点的に調べるべきか」「専門家に何を依頼すればよいのか」「調査で見つかった問題を買収価格や条件交渉にどう反映すべきか」。こうした点は、対象会社の特徴や買収目的によって検討すべき内容が異なります。
弊社では、専任のM&A担当者を置いていない中小・中堅企業を中心に、買い手企業の立場から会社買収を支援しています。
買収を成立させることを前提とせず、案件ごとに確認すべき事項やリスクを整理し、買収判断に必要な検討をサポートします。