こんにちは、M&Aアドバイザーの松金です。
M&A仲介会社から買収案件を紹介されている経営者の方からすると、「仲介会社がすでに入っているのに、買い手FAを付ける意味はあるのか」「そもそも仲介会社と買い手FAは何が違うのか」と疑問に思うかもしれません。
どちらもM&Aの専門家として、案件探しから条件調整、デューデリジェンス、契約・クロージングまで関わることがあります。そのため、外から見ると違いが分かりにくいのも自然です。
私自身、これまでM&A仲介の実務にも携わってきました。今後も、売り手企業からご相談を受けた場合には、仲介としてM&Aを支援するケースがあります。
その一方で、買い手企業から依頼を受け、買い手FAとして会社買収を支援する場合もあります。
両方の立場でM&Aを見ると、同じ案件を扱っていても、「誰の立場で、何を考えるのか」には大きな違いがあります。
この記事では、M&A仲介会社と買い手FAの違いを、制度上の説明だけでなく、実際に買い手企業が案件を検討するときにどのような違いとして現れるのかという視点から解説します。
この記事でわかること
- M&A仲介会社と買い手FAの基本的な違い
- 仲介会社は案件の中で何を担っているのか
- M&A仲介における利益相反をどう考えるか
- 「両手」「片手」と手数料の受領先の違い
- 仲介会社がいる案件でも買い手FAを付ける意味があるケース
- 仲介契約・FA契約の前に確認しておきたいこと
税理士・銀行・弁護士・M&A仲介会社・買い手FAなど、M&Aの相談先全体の違いを知りたい方は、
「M&Aで会社を買いたい経営者は誰に相談すべき?税理士・銀行・M&A仲介会社・買い手FAの役割の違い」
もあわせてご覧ください。
M&A仲介会社と買い手FAの一番大きな違い
M&A仲介会社と買い手FAの一番大きな違いは、誰から依頼を受け、誰の立場でM&Aを支援するのかという点です。
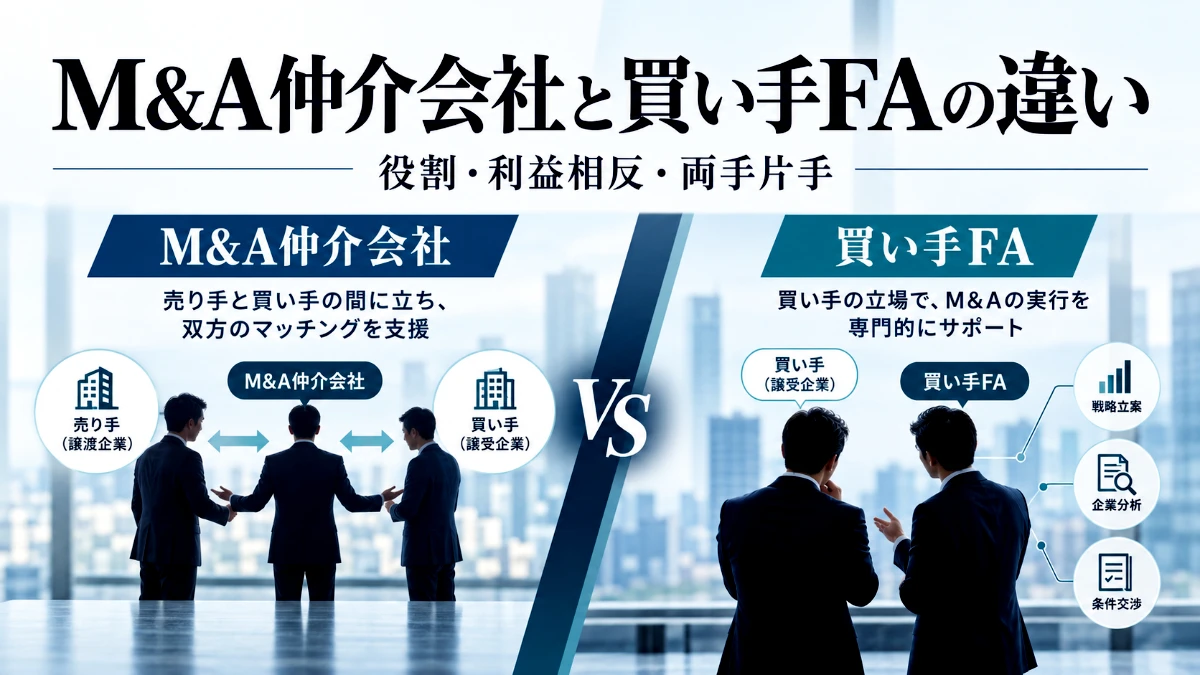
M&A仲介では、売り手と買い手の双方と契約し、双方の間に入ってM&A成立に向けた調整を行います。
一方、買い手FAは買い手企業から依頼を受け、買い手企業の立場からM&Aを支援します。
例えば、買収価格について考えてみましょう。
売り手としては、納得できる価格や条件で会社を譲渡したいと考えます。一方、買い手としては、買収後の収益力やリスク、必要な追加投資などを踏まえて、自社にとって投資として成立する価格を考えます。
このように、売り手と買い手の希望は必ずしも一致しません。
仲介会社は、その間に入り、双方の意向を確認しながら成立可能な条件を探していきます。
これに対して買い手FAは、「この買い手企業にとって、この案件をこの価格・条件で進めるべきなのか」を買い手側で考えます。
この「誰の立場で案件を見るのか」が、仲介会社と買い手FAを理解するうえで最も重要な違いです。
M&A仲介会社はどのような役割を担うのか
M&A仲介会社には、売り手と買い手をつなぎ、案件を前へ進める重要な役割があります。
売却を検討している企業から相談を受け、会社の概要や譲渡条件を整理し、買い手候補を探します。買い手候補が見つかれば、秘密保持契約、企業概要書などの情報開示、追加質問、トップ面談、意向表明書(LOI)、デューデリジェンス、条件調整、契約、クロージングへと案件を進めていきます。
私自身、仲介としてM&Aを支援してきた経験がありますが、仲介の仕事は単に売り手と買い手を引き合わせれば終わりではありません。
売り手には売り手の希望があり、買い手には買い手の希望があります。
価格だけでなく、従業員の処遇、経営者の引継ぎ期間、取引先への対応、買収後の経営方針など、さまざまな条件について双方の考えを聞きながら、どこで折り合えるのかを探していきます。
特に中小企業のM&Aでは、条件を数字だけで決められないケースもあります。
双方とのコミュニケーションを一元的に行い、案件を円滑に進めることは、仲介会社の大きな役割です。
売り手が買い手を選ぶ基準は、価格だけではない
売り手企業のM&Aでは、複数の買い手候補と並行して話を進めることがあります。
その場合、最も高い価格を提示した会社が必ず選ばれるとは限りません。
中小企業の経営者の中には、譲渡価格だけでなく、従業員の雇用、取引先との関係、買収後の事業方針などを重視する方もいます。
トップ面談を通じて買い手経営者の考え方や人柄を知り、「この人、この会社になら任せられる」という理由で買い手を選ぶケースもあります。
買い手としても、価格だけではなく、なぜこの会社を買いたいのか、買収後にどのような経営をしたいのかを売り手に伝えることが重要です。
仲介会社はM&A成立に向けて双方を調整する
一方、仲介会社には、売り手・買い手双方とは異なる、案件を成立に向けて進める立場としての視点があります。
成功報酬型の仲介会社では、案件が成立したときに成功報酬が発生します。そのため、案件が実際にクロージングまで進むかどうかは、仲介会社にとって非常に重要です。
複数の買い手候補がいる場合、意思決定のスピード、資金調達の見通し、社内決裁の状況、提示した条件を実行できるかといった点は、案件の成立可能性を考えるうえで重要な情報になります。
また、譲渡額を報酬基準額として成功報酬を計算する料金体系であれば、取引価格によって報酬額も変わります。
もちろん、最終的にどの買い手とM&Aを進めるかを決めるのは売り手企業です。
ここで理解しておきたいのは、売り手が買い手を選ぶ基準と、仲介会社が案件成立の可能性を考えるうえで確認する事項は、必ずしも同じではないということです。
また、仲介会社は売り手・買い手双方の間に立つため、買い手企業だけにとって最も有利な価格や条件を追求する役割ではありません。
買い手企業としては、この構造を理解したうえで、「この案件ならいくらまで払うのか」「どの条件なら進めるのか」を自社側で整理しておくことが重要です。
M&A仲介における「利益相反」をどう考えるか
M&A仲介では、売り手と買い手の双方と契約して支援するため、両者の利益が一致しない場面があります。
例えば、売り手はできるだけ高い価格で譲渡したいと考える一方、買い手は自社にとって投資として成立する価格で買収したいと考えます。
このような構造から、M&A仲介では「利益相反」が論点になります。
中小企業庁「中小M&Aガイドライン」でも、仲介者について利益相反のおそれが生じることを踏まえ、仲介者であることや、両当事者の間で利益の対立が想定される事項を契約前に説明することなどが求められています。
また、第3版では、追加手数料を支払う者やリピーターを当事者のニーズに反して優遇するといった、不当に一方当事者の利益または不利益となる行為についても禁止事項が具体化されています。
ただし、利益相反のおそれがあるから仲介会社を利用すべきではない、という意味ではありません。
重要なのは、仲介会社が双方の間に立つ役割であることを理解したうえで、買い手企業自身が価格や条件、案件を進めるかどうかの判断軸を持つことです。
買い手FAはどのような役割を担うのか
買い手FAは、買い手企業から依頼を受け、買い手側の立場でM&Aを支援します。
案件を探すところから依頼を受けることもあれば、すでに仲介会社から紹介されている案件について支援することもあります。
買い手FAとして案件を見る場合、私がまず考えるのは、単に「この案件を成立させられるか」ということではありません。
「この会社を買うことが、買い手企業にとって投資として成立するのか」を考えます。
例えば、対象会社が現在どの程度の利益を出しているかだけでなく、その利益が買収後も続くのかを確認します。
売り手経営者に売上が大きく依存していないか、主要顧客との取引は継続するのか、キーマンは残るのか、買収後に追加投資が必要ではないかといった点も見ます。
そのうえで、対象会社の価値だけではなく、自社としていくらまでなら投資できるのか、どのような条件ならリスクを許容できるのかを整理します。
買収価格を考える際には、対象会社の企業価値だけでなく、追加投資や資金調達、買収後の収益力まで踏まえて、自社として支払える価格を考える必要があります。詳しくは、「M&Aの買収価格はどう判断する?『企業価値』と『自社が払える価格』は違う」で解説しています。
デューデリジェンスで問題が見つかれば、その問題が将来の収益にどの程度影響するのか、買収価格を見直す必要があるのか、契約条件で対応するのか、買収後に改善できるのかといった形で、案件全体の判断につなげます。
そして、検討した結果として条件が合わなければ、見送ることも買い手企業にとって必要な判断です。
成功報酬型でも、仲介会社と買い手FAが同じではない理由
買い手FAも成功報酬型であれば、案件が成立したときに報酬が発生するという点では、成約へのインセンティブがあります。
ただし、仲介会社と買い手FAの違いは、単に「成約したいかどうか」ではありません。
誰から依頼を受け、誰の立場で価格・条件・案件を継続するかどうかの検討を支援するのかが異なります。
仲介会社は双方の意向を調整してM&A成立を目指すのに対し、買い手FAは、買い手企業にとってその案件をその条件で進めるべきかを買い手側で整理します。
実際に仲介会社などから案件を紹介されている方は、
「M&A仲介会社から案件を紹介されたら?買い手経営者が最初に確認する10項目」
も参考にしてください。
買収後の事業運営まで含めて案件を検討する
会社買収はクロージングした瞬間がゴールではなく、そこから新しい経営が始まります。
そのため、買収価格や契約条件だけではなく、買収後に誰が経営するのか、既存の従業員や取引先との関係をどう維持するのか、どのように事業を伸ばしていくのかまで考えておく必要があります。
無理な価格で会社を買い、買収後の資金繰りが苦しくなったり、想定していた事業運営ができなかったりすれば、買収そのものが成立しても買い手企業の成長にはつながりません。
弊社では、買い手FAとして支援する際には、買い手企業にとって投資として成立するのか、買収後も事業を維持・成長させられるのかという視点を重視しています。
買収した会社がその後成長し、買い手企業の事業が拡大すれば、PMIや次のM&Aについて継続してご相談いただく関係につながることもあります。
一件のM&Aだけでなく、買収後まで見据えて検討することが、買い手企業にとっても、長期的に支援する側にとっても重要だと考えています。
M&A仲介会社と買い手FAの違いを比較
ここまでの違いを整理すると、次のようになります。
横にスクロールできます。
| 比較項目 | M&A仲介会社 | 買い手FA |
|---|---|---|
| 基本的な立場 | 売り手・買い手双方の間に立つ | 買い手側に立つ |
| 契約関係 | 売り手・買い手双方と契約 | 買い手企業と契約 |
| 主な役割 | 双方の意向を把握し、M&A成立に向けて助言・調整する | 買い手側の案件評価・判断・条件検討を支援する |
| 売り手とのやり取り | 双方との中心的な窓口となる | 仲介会社や売り手FAなど売り手側の窓口と連携する |
| 案件評価 | 情報提供や案件進行を支援する | 買い手企業の立場で評価を整理する |
| 買収価格 | 双方の意向を踏まえて条件を調整する | 買い手企業として妥当な価格を検討する |
| 取引条件 | 双方の条件を調整する | 買い手側の条件を検討し、条件交渉を支援する |
| デューデリジェンス | 資料開示やスケジュール、専門家との進行などを調整する | 専門家と連携し、結果を買収判断・価格・条件につなげる |
| 案件の継続・見送り | 双方の意向を踏まえて案件進行を調整する | 買い手側で継続・見送りを含めて整理する |
| 手数料の受領先 | 売り手・買い手双方から受領するのが通常 | 依頼者である買い手企業から受領する |
なお、実際の業務範囲や手数料体系は、M&A支援会社や契約内容によって異なります。
「仲介」「FA」という名称だけで判断せず、誰の立場で、どこまでの業務を行うのかを契約前に確認することが重要です。
M&Aの「両手」「片手」とは
M&A仲介では、売り手・買い手双方と契約し、双方から手数料を受け取るのが一般的です。こうした形は、M&A業界で「両手」と呼ばれることがあります。
一方、FAは売り手または買い手の一方と契約し、その依頼者から報酬を受け取ります。こうした形は「片手」と表現されることがあります。
「両手」「片手」は実務上使われる表現ですが、大切なのは、誰と契約しているのか、誰から手数料を受け取っているのか、どの立場で助言しているのかを確認することです。
中小M&Aガイドラインでは、仲介者が両当事者から手数料を受領する場合にはその旨を説明することに加え、相手方の手数料についても、報酬率、報酬基準額、最低手数料、報酬の発生時期などを説明することが求められています。
仲介会社から案件を紹介された場合、買い手FAを付ける意味はあるか
すでに仲介会社から案件を紹介されている場合、さらに買い手FAを付ける意味があるかどうかは、買い手企業の体制によります。
社内にM&A経験のある担当者がおり、案件評価、買収価格、条件、デューデリジェンス、専門家との連携、買収後の体制まで自社で整理できるのであれば、必ずしも買い手FAを付ける必要はありません。
一方、初めて会社を買収する場合や、経営者自身が本業と並行して案件を検討している場合は事情が異なります。
仲介会社から企業概要書が届いても、どこを重点的に確認するのか。提示された価格をどう考えるのか。トップ面談で何を聞くのか。デューデリジェンスで指摘された問題を買収価格や契約条件にどう反映するのか。
こうした事項を社内で整理する人がいなければ、買い手側で案件全体を整理する役割として買い手FAを利用する意味があります。
買い手FAの利用を検討しやすいケース
- 初めて会社を買収する
- 社内にM&A専任担当者がいない
- 経営者が本業と並行して案件を検討している
- 買収価格・条件・DD結果を買い手側で整理する人がいない
仲介会社と買い手FAは併用できる
M&A仲介会社と買い手FAは、「どちらか一方を選ばなければならない」という関係ではありません。
案件によっては、仲介会社が売り手との窓口となっている状態で、買い手企業が別途FAを付けることもできます。
例えば、仲介会社には売り手への質問、追加資料の取得、トップ面談の日程調整、条件の伝達など、双方の窓口として案件を進めてもらいます。
その一方で、買い手FAとは、対象会社をどのように評価するのか、どこまでの価格なら投資として成立するのか、どの条件を求めるのか、DDで判明した問題をどのように扱うのかを整理します。
仲介会社には案件を円滑に進める役割があり、買い手FAには買い手側の判断を整理する役割があります。
役割を分けて考えれば、両者を併用することに矛盾はありません。ただし、すでに締結している仲介契約やFA契約の内容、情報共有や売り手との連絡窓口の運用については、事前に確認しておく必要があります。
仲介会社から紹介された案件でも、最終判断は買い手企業が行う
仲介会社は案件について多くの情報を持っており、売り手への質問や追加資料の取得などでも重要な存在です。その情報や助言は十分に活用すべきです。
しかし、「この会社を自社が買うべきか」「この価格で投資として成立するのか」「このリスクを受け入れられるのか」という判断は、最終的には買い手企業自身が行います。
ここで買い手FAに求められるのは、単に「買うべき」「見送るべき」と意見を伝えることではありません。
案件資料、財務情報、トップ面談で確認した内容、デューデリジェンスの結果、買収後に必要となる追加投資などを整理し、その情報が買収価格や取引条件、買収後の収益性やリスクにどう影響するのかを、経営者が判断できる形にまとめることが重要な役割です。
例えば、デューデリジェンスで問題が見つかった場合も、「問題があります」で終わるのではなく、その問題が将来の利益やキャッシュフローにどの程度影響するのか、価格を見直すべきなのか、契約条件で対応できるのか、買収後に改善できるのかまで整理します。
そのうえで、この条件であれば進める余地があるのか、条件を見直すべきなのか、それとも見送るべきなのかについて、買い手側の立場から助言します。
最終的に買収するかどうかを決めるのは買い手企業ですが、その判断を感覚だけで行うのではなく、判断に必要な材料を揃え、論点を整理したうえで意思決定できる状態をつくることが、買い手FAの大きな役割です。
仲介契約・FA契約の前に確認しておきたいこと
M&A支援会社に依頼するときは、「仲介なのかFAなのか」だけでなく、実際の契約内容を確認する必要があります。
中小企業庁の中小M&Aガイドラインでは、仲介者・FAに対し、契約締結前に重要事項を説明することが求められています。その説明事項としては、仲介者・FAの違いとそれぞれの特徴、提供する業務の範囲・内容、担当者の保有資格・経験年数・成約実績、手数料、手数料以外に依頼者が支払うべき費用などを含む17項目が示されています。
この中には、直接交渉の制限、専任条項、テール条項、契約期間、契約の解除・中途解約に関する事項も含まれています。
説明を受けたうえで、自社のケースに当てはめて確認する
重要なのは、説明を受けるだけで終わらせないことです。「他の支援会社に相談できるのか」「自社で売り手と直接連絡できるのか」「契約を途中で終了できるのか」「契約終了後も手数料が発生する場合があるのか」といった点を、自社の状況に当てはめて確認しておく必要があります。
専任条項を設ける場合については、同ガイドラインで、契約期間を最長でも6か月〜1年以内を目安として定めることが示されています。
手数料については、発生するタイミングだけでなく、何を基準に計算するのかも確認しておきたいところです。成功報酬の算定では、譲渡額、純資産、移動総資産など、どれを報酬基準額とするかによって金額が変わります。最低手数料が設定されている場合、取引規模が小さい案件ほど影響が大きくなります。
仲介の場合に説明される事項
仲介の場合は、相手方から受け取る手数料に関する事項や、両当事者の間で利益の対立が想定される事項についても説明対象とされています。
相手方の手数料については、相手方を含めた手数料の総額がM&Aの成立やその条件に影響を与える可能性がある旨も含めて説明することが求められています。買い手としても、自社が支払う金額だけでなく、取引全体でどれだけの手数料が発生しているのかを把握しておきたいところです。
なお、FAについても、相手方を支援するFAから支払を受ける場合には、その支払額や名目、支払時期を依頼者に説明することが求められています。仲介かFAかにかかわらず、報酬の流れを確認しておくという点は変わりません。
契約前に確認したいポイント
- 仲介なのかFAなのか、誰の立場で支援するのか
- 具体的にどの業務まで対応するのか
- 担当者の保有資格、経験年数や成約実績
- 着手金・中間金・月額報酬・成功報酬など、いつ何の費用が発生するのか
- 成功報酬の報酬基準額は何か、最低手数料はいくらか
- 手数料以外に自社が負担する費用(DD費用など)はあるか
- 仲介の場合、相手方から受け取る手数料の算定基準や発生時期はどうなっているのか
- 専任条項や直接交渉の制限はあるのか
- 契約期間と中途解約の条件
- テール条項の期間と対象範囲
まとめ|重要なのは「誰が買い手側の判断を担うのか」
M&A仲介会社と買い手FAは、どちらが上でどちらが下という関係ではありません。
仲介会社には、売り手と買い手双方の意向を把握し、情報を共有し、条件を調整しながら案件を成立に向けて進める重要な役割があります。
一方、買い手企業には、仲介会社がいてもなお、自社として判断しなければならないことがあります。
なぜこの会社を買うのか。買収後も利益は続くのか。いくらまでなら払えるのか。どの条件を求めるのか。DDで問題が見つかったときにどこまで受け入れるのか。そして、買収後に誰が経営するのか。
社内でこうした判断を整理できるのであれば、必ずしも買い手FAを置く必要はありません。
重要なのは、仲介会社の有無ではなく、「買い手側の判断を誰が担うのか」を明確にしておくことです。
仲介会社と買い手FAの違いを理解する目的は、どちらかを否定することではありません。
それぞれが誰の立場で、どの役割を担うのかを理解し、自社に不足している機能を補うこと。
それが、買い手企業にとって適切なM&A支援の使い方だと考えています。
会社買収を買い手側の立場から支援します
弊社では、専任のM&A担当者を置いていない中小・中堅企業を中心に、買い手企業の立場から会社買収を支援しています。
仲介会社からすでに案件を紹介されている段階でもご相談いただけます。
買収を成立させることを前提とせず、案件ごとに確認すべき事項やリスクを整理し、買収判断に必要な検討をサポートします。
※本記事は一般的なM&A仲介・FA業務について解説したものです。実際の支援範囲、契約形態、手数料体系はM&A支援会社や案件によって異なります。契約時には、各社から説明を受けたうえで契約内容をご確認ください。