こんにちは、M&Aアドバイザーの松金です。
M&Aを成長戦略として考え始めると、最初に「どこか良い会社はないか」と案件を探したくなるかもしれません。
ただ、買収案件を先に見始めると、売上や利益、希望譲渡価格、業界の成長性など、案件側の情報に判断が引っ張られやすくなります。その結果、案件ごとに判断基準が変わり、「なぜこの会社を買うのか」が曖昧なまま検討が進んでしまうことがあります。
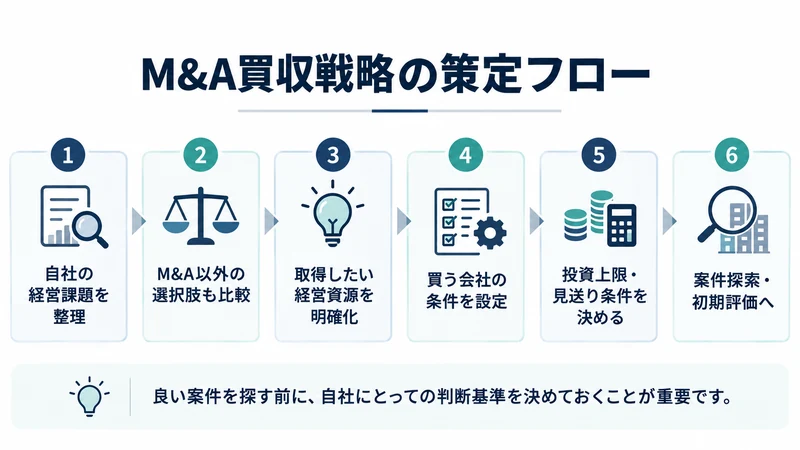
私は、M&Aの買収戦略では、良い案件を探すことより先に、自社にとって何が「良い案件」なのかを決めておくことが重要だと考えています。
そのためには、自社の経営課題や将来像から逆算して、M&Aの目的、取得したい経営資源、対象となる会社の条件、投資上限、買収後の経営体制、さらに見送り条件まで整理しておく必要があります。
この記事では、具体的な案件を探し始める前に、買い手企業がどのように買収戦略をつくり、「買う会社の条件」へ落とし込めばよいのかを解説します。
この記事でわかること
- M&Aの買収戦略を案件探索前につくる理由
- 経営課題から買収目的を具体化する考え方
- 買う会社の条件を買収クライテリアへ落とす方法
- 投資上限・経営体制・見送り条件の決め方
M&Aの買収戦略は案件探しの前につくる
M&Aの買収戦略というと、買収候補企業のリストをつくったり、どの会社へアプローチするかを決めたりすることをイメージするかもしれません。
しかし、その前に決めたいのが、「自社は何のために会社を買うのか」「どのような会社なら買う意味があるのか」という判断基準です。
例えば、売上10億円、営業利益1億円の会社が売りに出ていたとしても、その会社がすべての買い手にとって魅力的とは限りません。
既存事業との接点がなく、自社に運営できる人材もいないのであれば、利益が出ていても買収後の経営に苦労する可能性があります。一方、現在の利益規模はそれほど大きくなくても、自社が必要としている技術者や顧客基盤、販路などを持っている会社であれば、戦略的な意味を持つことがあります。
つまり、買収判断で考えたいのは「この会社は良い会社か」だけではありません。
「この会社を自社が買う理由は何か」
この問いに答えられる状態をつくることが、買収戦略の出発点です。
初めて会社買収を検討する際の全体像については、「初めての会社買収」でも整理しています。本記事では、その中でも案件探索前の買収戦略と買収条件のつくり方に絞って考えていきます。
まず自社の経営課題から考える
買収戦略を考えるとき、いきなり「IT会社を買いたい」「売上5億円くらいの会社を探したい」と対象会社の条件から始める必要はありません。
先に確認したいのは、自社がこれから何を実現したいのか、そのために何が不足しているのかです。
経営課題を具体的な目的に変える
例えば、経営課題として「成長を加速したい」というだけでは、買う会社の条件は決まりません。
もう一段具体化してみます。
横にスクロールできます。
| 経営上の課題 | M&Aで考えられる目的 | 取得したい経営資源の例 |
|---|---|---|
| 営業地域を広げたい | 新しい地域へ進出する | 営業拠点、顧客、営業人員 |
| 採用が追いつかない | 人材を確保する | 技術者、営業人材、資格者 |
| 新規事業を立ち上げたい | 新しい事業領域へ参入する | 商品、技術、顧客、ノウハウ |
| 既存顧客への提供価値を広げたい | 商品・サービスを補完する | サービス、技術、販売網 |
| 調達力を高めたい | 川上の機能を取り込む | 仕入先、製造機能、技術 |
| 販売力を高めたい | 川下の機能を取り込む | 販売会社、店舗、顧客基盤 |
同じ「売上を伸ばす」という目標でも、必要になる会社はまったく違います。
だからこそ、買収対象を決める前に、経営課題を「M&Aによって何を手に入れたいのか」という言葉まで具体化することが重要です。
M&A以外の方法とも比べる
経営課題が明確になったら、次に「その課題は本当にM&Aで解決するのがよいのか」を考えます。
例えば、人材不足への対応であれば、会社を買う以外にも採用を強化する方法があります。新しい販売地域へ進出するのであれば、自社で営業拠点を設ける、販売代理店と提携するなどの選択肢もあるでしょう。
新規事業であれば、自社開発、業務提携、資本提携、合弁会社の設立なども考えられます。
M&Aは、こうした選択肢と比べたうえで、時間、コスト、成功確率、自社に不足している経営資源などを考えながら選ぶ手段の一つです。
「M&Aをしたいから会社を探す」のではなく、「実現したい経営戦略があり、その手段としてM&Aが適しているかを考える」。この順番を崩さないことが大切です。
欲しい経営資源を明確にする
M&Aの目的が決まったら、次は「会社」という単位から少し離れて、その会社から何を取得したいのかを考えてみます。
会社を買収すると、株式や事業だけではなく、その会社が長い時間をかけて築いてきたさまざまな経営資源を引き継ぐことになります。
例えば、次のようなものです。
- 営業・技術・資格などを持つ人材
- 既存顧客や継続取引の基盤
- 商品・サービスや技術
- 販売網や仕入ルート
- 業務ノウハウや運営体制
- 許認可や事業拠点
- ブランドやWeb上の集客基盤
これらは、自社でゼロからつくろうとすると数年かかることがあります。
人材、顧客基盤、技術、販路、ノウハウなど、自社だけでは獲得に時間がかかる経営資源を、M&Aによって取り込むという視点も重要です。
私がソフトバンクグループに在籍していたときも、自社の中にある経営資源だけでなく、出資、提携、M&Aなどを通じて外部の経営資源を活用しながら事業を広げていく環境を見てきました。
M&Aによって必ず成長時間を短縮できるわけではありません。それでも、「将来必要になるものをすべて自社で一からつくるのか、それとも外部から取り込むのか」という視点は、買収戦略を考えるうえで重要だと思います。
この考え方については、「ソフトバンクで見た『時間を買う』M&A|買い手FAとしての私の原点」でも詳しく書いています。
買う会社の条件へ落とし込む
目的と取得したい経営資源が決まったら、初めて具体的な対象会社の条件へ落とし込みます。
M&Aの実務では、このような買収対象の判断基準を「買収クライテリア」と呼ぶことがあります。
難しく考える必要はありません。要するに、「どのような会社なら検討するのか」を文章や数字にしたものです。
検討しておきたい主な条件
横にスクロールできます。
| 項目 | 考える内容 |
|---|---|
| 業種・事業内容 | どの事業を取得したいのか。既存事業との関係はあるか |
| 地域 | 営業エリア、拠点、管理可能な距離をどう考えるか |
| 売上規模 | 自社の規模に対してどの程度の会社なら管理できるか |
| 利益・収益力 | どの程度の利益水準や収益の安定性を求めるか |
| 人員規模 | 必要な人材が何人程度いるか。買収後に管理できるか |
| 顧客構成 | 欲しい顧客層を持っているか。特定顧客へ依存していないか |
| 取得したい経営資源 | 人材、技術、販路、ノウハウなど、買収目的に合う資源があるか |
| 株式取得比率 | 100%取得が必要か、過半数取得でも目的を達成できるか |
| 投資上限 | 買収代金だけでなく買収後の追加投資まで含めていくら使えるか |
| 経営体制 | 誰が経営するか。売り手経営者に残ってもらう必要があるか |
| 見送り条件 | どの状態に該当したら原則として検討を止めるか |
すべての企業が同じ項目や水準を設定する必要はありません。自社の買収目的に応じて必要な条件を選びます。
例えば、「技術者の確保」が買収目的であれば、売上規模よりも技術者数、保有スキル、定着率などが重要になるかもしれません。
反対に、既存商品の販売先を広げることが目的なら、対象会社の顧客構成や営業地域、顧客との関係性の方が重要になるでしょう。
買収クライテリアは、一般的な「良い会社」の条件を並べるものではありません。自社の買収目的に照らして、何を重視するのかを決めるためのものです。
条件には優先順位をつける
買収条件をつくるときは、すべてを必須条件にしないことも大切です。
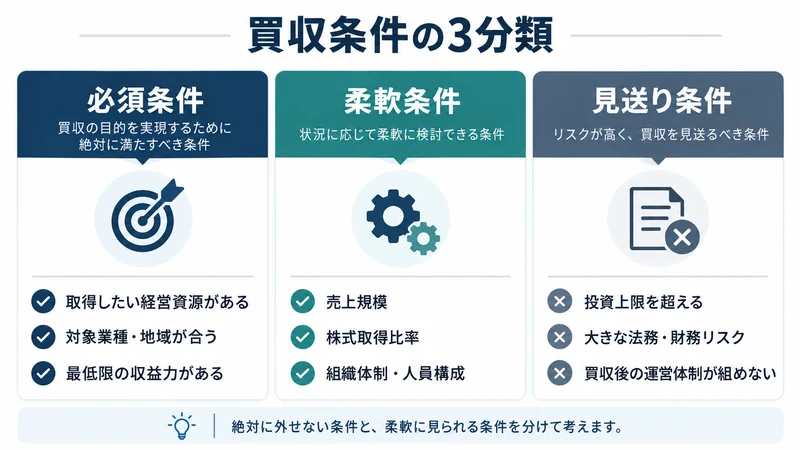
私は、少なくとも次の3つに分けて考えると判断しやすいと思います。
横にスクロールできます。
| 区分 | 意味 | 例 |
|---|---|---|
| 必須条件 | 対象会社に満たしていてほしい条件 | 対象地域、必要な許認可、取得したい人材・技術など |
| 希望条件 | 満たせば望ましいが、案件ごとに柔軟に判断する条件 | 売上規模、利益率、特定の顧客層など |
| 見送り条件 | 該当する場合は原則として検討を止める状態 | 投資上限の大幅超過、買収後の経営体制を構築できない状態など |
必須条件は対象会社が「持っていてほしいもの」、見送り条件は「該当すると買収目的を実現しにくい、または自社として受け入れられない状態」と考えると区別しやすくなります。
例えば、特定の許認可を取得することが買収目的に不可欠なら、その許認可を持っていることは必須条件です。一方、買収後に経営を担う人材を確保できず、自社からも派遣できないことを見送り条件とする考え方があります。
この区分をしておくと、条件に100%一致しない案件が出てきたときにも、「どこまでなら柔軟に考えられるか」を判断しやすくなります。
投資上限は買収価格だけで考えない
買収条件には、投資できる金額も入れておきます。
ただし、「3億円までの会社を探す」と金額だけを先に決めるのではなく、なぜその金額まで投資できるのかを確認しておくことが重要です。
会社買収では、売り手へ支払う買収代金以外にも、デューデリジェンスや専門家への費用、各種手続費用、買収後の設備投資、採用、システム整備、運転資金などが必要になることがあります。
さらに、借入で買収する場合には、買収後の事業から生まれるキャッシュフローで返済できるのか、自社の既存事業へ過度な負担がかからないかも考える必要があります。
そのため、買収戦略の段階では、単に「いくらの会社なら買えるか」ではなく、買収後の経営まで含めて、いくらまでなら無理なく投資できるかという視点で上限を設定します。
また、対象会社の企業価値と、自社が実際に支払える価格は同じではありません。買収価格については、「M&Aの買収価格はどう判断する?『企業価値』と『自社が払える価格』は違う」で詳しく解説しています。
買収後の経営体制も条件に入れる
買収戦略を考える際に、対象会社の業種や価格と同じくらい早い段階で考えておきたいのが、買収後の経営体制です。
「良い会社を買えれば、その後は何とかなる」というわけではありません。
例えば、対象会社の売り手経営者が退任する予定なら、誰がその会社を経営するのでしょうか。
自社の役員を派遣するのか、対象会社の幹部を昇格させるのか、新たな経営人材を採用するのか。それとも、売り手経営者に一定期間残ってもらう必要があるのか。
この答えによって、買える会社の条件は変わります。
自社から経営者を派遣できないのであれば、オーナー経営者に事業が強く依存している会社は、たとえ業績が良くても買収後の経営難易度が高くなる可能性があります。
また、新しい業界へ参入するM&Aでは、既存事業と同じ管理方法がそのまま使えるとは限りません。
買収前から細かなPMI計画を完成させる必要はありませんが、少なくとも、「誰が経営するのか」「何を引き継ぐ必要があるのか」「自社に管理できるのか」という点は買収条件に入れておきたいところです。
買う条件と同時に見送り条件を決める
M&Aの買収戦略では、「どのような会社を買うか」に意識が向きます。
しかし実務では、「どのような案件なら買わないか」を先に決めておくことも重要です。
例えば、次のような状態を見送り条件として設定する考え方があります。
- 買収目的と事業内容が大きくずれている
- 自社で買収後の経営体制を構築できない
- 必要な追加投資まで含めると投資上限を大きく超える
- 買収目的としていた人材や顧客基盤などを実際には引き継げない
- 買収目的の実現に不可欠な前提条件が満たされない
ここで大切なのは、案件の細かなリスクをすべて買収戦略の段階で想定することではありません。
むしろ、案件を見る前に明確にできる「自社として譲れない条件」を決めておくことです。
案件情報を見ると、「ここだけ少し条件が違うが、利益が出ているから」「この業界は成長しているから」と判断基準を後から変えたくなることがあります。
もちろん、実際の案件に応じて柔軟に考えることは必要です。ただ、判断基準が案件ごとに大きく変わるのであれば、買収戦略をつくった意味が薄れてしまいます。
どのような状況で案件そのものを見送るべきかは別途詳しく検討するテーマですが、買収戦略の段階でも最低限の見送り条件は設定しておくことをおすすめします。
買収条件を細かく決めすぎない
ここまで読むと、買収条件をできるだけ細かく設定した方がよいように感じるかもしれません。
しかし、条件を細かくしすぎるのも問題です。
例えば、次の条件をすべて必須にすると、該当する会社がほとんどなくなる可能性があります。
- 東京都内
- 売上3億円以上5億円以下
- 営業利益率10%以上
- 従業員30人以上
- オーナー依存が小さい
- 特定顧客への依存が小さい
- 希望価格2億円以下
M&A市場で表に出てくる候補は、売却を検討している会社が中心です。一方で、買い手側から、まだ売却を表明していない会社へ直接アプローチする方法もあります。
いずれの場合も、自社が希望する条件に合う会社が、希望する時期に売却や交渉に応じられるとは限りません。そのため、通常の商品検索のように条件を細かく指定すれば、該当候補が十分に見つかるとは限らない点に注意が必要です。
買収クライテリアは「理想の会社を細部まで描く設計図」というより、案件を効率よく選別するための判断軸として考えた方が実務的です。
絶対に外せない条件を少数に絞り、それ以外は優先順位をつけて柔軟に判断します。
また、案件を見ていく中で市場の実態が分かってきたら、クライテリアを見直すこともあります。
例えば、当初想定していた企業規模では案件がほとんどないのであれば、なぜその規模にこだわっていたのかを改めて確認します。買収目的を損なわないのであれば、条件を広げることも選択肢です。
一方、案件が見つからないからという理由だけで、買収目的そのものと関係する必須条件まで外してしまうのは慎重に考えた方がよいでしょう。
買収戦略は案件を選別する基準になる
買収戦略をつくる目的は、きれいな資料を完成させることではありません。
実際に案件情報が届いたときに使えることが重要です。
例えば、案件を紹介されたら、最初に買収クライテリアと照らし合わせます。
案件を受け取った直後に確認したいこと
- 今回の買収目的に合っているか
- 取得したい経営資源を持っているか
- 必須条件を満たしているか
- 見送り条件に該当していないか
- 投資上限から大きく外れていないか
- 買収後の経営体制を描けそうか
この段階で大きく外れているのであれば、詳細な調査へ進まずに見送るという判断もできます。
一方、戦略に合っている案件であれば、決算書やIM(企業概要書)を詳しく読み、トップ面談、意向表明書(LOI)、デューデリジェンス(DD)へと検討を深めていきます。
買収戦略は、案件探索のためだけのものではありません。紹介された案件について「次に進むか、見送るか」を一貫した基準で判断するための土台にもなります。
実際に案件を紹介された後の初期評価については、「M&A仲介会社から案件を紹介されたら?買い手経営者が最初に確認する10項目」も参考にしてください。
買収戦略は一度決めて終わりではない
買収戦略を作成した後も、実際に案件を見ながら定期的に見直します。
ただし、案件が気に入ったから条件を後付けで変えることと、市場の状況や自社の経営環境を踏まえて戦略そのものを見直すことは分けて考える必要があります。
例えば、自社の事業計画が変わった、新しい地域への進出方針が決まった、M&Aに使える投資予算が変わった、社内で買収後の経営を担える人材が育った、などの変化があれば、買収条件を見直す理由になります。
一方で、「紹介された会社が魅力的なので、当初の投資上限を超えてもよいことにしよう」という変更は、慎重に考えなければなりません。
買収戦略には、案件を探す役割と同時に、案件に引っ張られすぎないための役割もあります。
特に複数の仲介会社や金融機関などから案件情報が入るようになると、案件を見るだけでもかなりの時間がかかります。自社の買収クライテリアが明確であれば、経営者自身がすべての案件を一から検討する負担も軽くできます。
買収戦略づくりでFAを活用する場面
買収戦略は、買い手企業自身が考えるべきものです。最終的に「どの会社を買い、どの会社を買わないか」を決めるのも経営者です。
そのため、最初からFAへすべて任せる必要はありません。
一方で、社内にM&Aの専任担当者がいない場合には、買収目的を具体的なクライテリアへ落とす段階で第三者の視点が役立つことがあります。
例えば、次のような場面です。
- 買収目的が広すぎて対象会社を絞れない
- 条件を決めたものの、本当に案件探索に使える条件なのか分からない
- どの程度の企業規模なら自社で経営できるのか判断しにくい
- 投資予算と買収後の資金負担を一緒に考えたい
- 複数の案件探索ルートをどのように使うか決めたい
弊社では、専任のM&A担当者を置いていない中小・中堅企業を中心に、買い手企業の立場から会社買収を支援しています。
買収戦略の段階では、買収目的、対象業種・事業領域、規模、地域、投資予算、買収後の経営体制、見送り条件などを整理し、その後の案件探索や案件評価につながる状態をつくります。
買収を成立させることを前提とせず、案件ごとに確認すべき事項やリスクを整理し、買収判断に必要な検討をサポートします。
支援内容については、「買い手FA・企業買収支援」をご覧ください。
よくある質問
Q. 買収戦略はどの程度まで具体的に決めるべきですか?
A. 案件を見たときに「検討するか、しないか」を判断できる程度まで具体化するのが一つの目安です。業種や地域だけでなく、取得したい経営資源、投資上限、買収後の経営体制、見送り条件まで決めておくと使いやすくなります。ただし、すべてを必須条件にすると候補が極端に少なくなるため、必須条件と希望条件を分けておくとよいでしょう。
Q. M&Aの目的が複数あっても問題ありませんか?
A. 複数あって構いません。ただし、優先順位は決めておいた方がよいと思います。「人材確保」と「新規顧客の獲得」の両方を目的にする場合でも、どちらがより重要かによって対象会社の選び方が変わります。すべてを同じ優先度にすると、条件が広がりすぎたり、逆に条件を満たす会社がなくなったりします。
Q. 希望条件に合う会社が見つからない場合はどうしますか?
A. まず、案件数が少ない理由を確認します。そのうえで、買収目的そのものを損なわない範囲で、地域、規模、利益水準などの希望条件を広げられないか検討します。案件がないからといって、買収目的や投資上限などの重要な条件まで簡単に変える必要はありません。M&A以外の方法へ戻って考えることも選択肢です。
Q. 買収戦略が決まったら次に何をしますか?
A. 買収クライテリアをもとに案件探索へ進みます。仲介会社、FA、金融機関、M&Aプラットフォーム、直接アプローチなど複数の方法がありますが、重要なのは案件数を増やすことではなく、自社の買収方針に合う案件を見つけることです。案件が届いたら、まず買収目的や必須条件、見送り条件と照らし合わせ、その後に詳細な案件評価へ進みます。
まとめ|良い案件の基準を先に決める
M&Aの買収戦略で最初に考えたいのは、「どの会社が売りに出ているか」ではありません。
自社が何を実現したいのか、そのためにどのような会社を買う意味があるのかを先に決めることです。
経営課題から買収目的を明確にし、取得したい人材、顧客基盤、技術、販路、ノウハウなどを具体化したうえで、業種、地域、規模、投資上限、経営体制などの条件へ落とし込みます。
同時に、必須条件、希望条件、見送り条件を分けておけば、条件を細かくしすぎることなく、案件ごとに一貫した判断がしやすくなります。
そして重要なのは、買収戦略を案件探索だけに使わないことです。
実際に案件を紹介されたとき、「自社がこの会社を買う理由があるのか」を確認し、次の検討へ進むか、早い段階で見送るかを判断する基準として使います。
良い案件を探す前に、自社にとって何が「良い案件」なのかを決めておく。
これが、買い手企業のM&Aを始めるうえでの重要な準備だと私は考えています。
買収戦略の整理から相談できます
買収目的や「買う会社の条件」を社内だけで具体化することが難しい場合は、具体的な案件がない段階からご相談いただけます。