こんにちは、M&Aアドバイザーの松金です。
M&Aで対象会社の検討が進むと、売り手企業と買い手企業の経営者が直接話す「トップ面談」が行われます。
買い手側としては、「何を聞けばよいのか」「どこまで踏み込んでよいのか」と迷うこともあると思います。
もちろん、譲渡理由や会社の強み、従業員、主要取引先、経営者への依存度など、確認しておきたい項目はあります。
ただ、私が買い手FAとしてトップ面談に臨む際に重視しているのは、質問項目の数ではありません。
トップ面談の質は、その場で何を質問したかよりも、面談前にどのような仮説を持っていたかで大きく変わると考えています。
決算書やIM(企業概要書)、仲介会社から提供された情報を確認しながら、「この利益率は本当に継続するのか」「社長が抜けても事業は回るのか」「なぜ今、この会社を譲渡しようとしているのか」といった仮説を立て、その仮説を確かめる場としてトップ面談を使います。
この記事でわかること
- トップ面談で買い手が確認したいポイントと質問例
- トップ面談の前に準備しておきたいこと
- 売り手の本音や意向をどのように捉えるか
- 面談で得た情報を意向表明書(LOI)やデューデリジェンス(DD)へどうつなげるか
M&Aのトップ面談とは?買い手にとっての目的
トップ面談は、売り手企業と買い手企業の経営者が直接会い、お互いの考えや事業について理解を深める場です。
買い手にとっては、資料だけでは分からない対象会社の実態や、経営者自身の考え方を知る重要な機会になります。
ただし、トップ面談を「疑問点をすべて質問する場」と考えるのは少し違います。
売上高や従業員数など、資料を見れば分かる事項を順番に確認するだけでは、経営者同士が直接話す時間を十分に生かせません。財務・税務・法務などの詳細事項は、追加資料やその後のデューデリジェンスで確認できるものも多くあります。
トップ面談で知りたいのは、むしろ数字や資料の背景です。
なぜ顧客から選ばれているのか。なぜ現在の利益率を維持できているのか。社長がいなくなった後も、その強みは残るのか。そして、なぜ今M&Aを考えているのか。
こうしたことを経営者本人の言葉から確認し、この案件をさらに検討する価値があるのか、次に何を確認する必要があるのかを整理することが、買い手にとってのトップ面談の大きな目的です。
また、トップ面談では買い手だけが売り手を見ているわけではありません。
売り手経営者も、「この会社に自社を託してよいのか」「従業員や取引先を任せられる相手なのか」と買い手を見ています。複数の買い手候補がいる案件では、買い手側も選ばれる立場であることを意識しておく必要があります。
トップ面談へ進む前の段階で、案件そのものをどう見ればよいか整理したい方は、
「M&A仲介会社から案件を紹介されたら?買い手経営者が最初に確認する10項目」
も参考にしてください。
トップ面談の前に、まず「仮説」をつくる
資料に書かれていることを確認するだけでは足りない
私はトップ面談の前に、決算書、IM、仲介会社から提供された情報などを一通り確認し、気になる点を整理します。
たとえば、営業利益率が同業他社より高ければ、「なぜこの利益率を出せているのか」を考えます。
価格競争力があるのか。特定の取引先との関係が強いのか。社長個人の営業力によるものなのか。それとも、人件費や事業を維持するために必要な経費が十分にかけられていないだけなのか。
譲渡理由が「後継者不在」と書かれていたとしても、それだけで終わらせず、「なぜ今なのか」「数年前でも数年後でもなく、今譲渡を考えている理由は何なのか」と考えます。
IMや案件資料は、対象会社の魅力が伝わるように整理されています。それ自体は当然のことですが、買い手側は記載内容をそのまま受け取るのではなく、数字や説明の背景まで確認する必要があります。
仮説を持たずにトップ面談へ行くと、「資料に書いてあることの確認」で終わりがちです。
反対に、「この数字の背景にはこういう理由があるのではないか」「この説明には、資料に出ていない事情があるのではないか」と仮説を持って面談に臨むと、同じ回答を聞いても、その意味の捉え方が変わってきます。
何を、どの順番で、誰が聞くのかを決めておく
トップ面談では、何を聞くかだけでなく、誰が質問するかも重要です。
私は事前に、「何を、どの順番で、誰が聞くのか」をできるだけ整理しておきます。
買い手企業の経営者には、対象会社の事業そのものへの関心や、将来像、経営に対する考え方など、経営者同士だからこそ話せるテーマを中心に聞いていただきます。
一方で、利益の違和感、譲渡理由の細かな確認、人員面の懸念など、少し踏み込みにくい質問については、FA側から確認した方がよいこともあります。
買い手経営者がすべての質問を引き受ける必要はありません。
トップ面談では、相手の経営者と信頼関係を築き、率直に話してもらえる雰囲気をつくることが重要です。聞きにくい事項まで買い手経営者が次々と問いただすと、相手が構え、本来聞けたはずの話まで聞けなくなります。
聞きたいことを全部、その場で聞く必要はない
トップ面談は相互理解の場であり、尋問の場ではありません。
そのため私は、確認したい事項を「その場で直接聞くもの」「会話の中で反応を見るもの」「面談では無理に触れず、後日確認するもの」に分けて考えています。
横にスクロールできます。
| 確認方法 | 向いている内容 | 例 |
|---|---|---|
| トップ面談で直接聞く | 経営者本人の考えを知ること | 会社の強み、将来像、譲渡後の希望 |
| 会話の中で反応を見る | 直球の質問だけでは分かりにくいこと | 譲渡理由、経営者依存、社内の課題 |
| 面談後に確認する | 詳細な事実確認やセンシティブな事項 | 財務上の論点、条件面、個別の人事事項 |
特に複数の買い手候補がいる案件では、質問の内容だけでなく、聞き方も売り手から見られています。
その場で確認すべきことなのか、話の流れの中で反応を見るだけでよいのか、後から仲介会社を通じて確認した方がよいのか。この仕分けもトップ面談の準備の一つです。
中小企業庁の「中小M&Aガイドライン」でも、トップ面談は経営理念や企業文化、経営者の人間性などを直接確認する重要な機会とされ、トップ面談を含む交渉では希望条件を明確にし、可能な限り優先順位を付けておくことが望ましいとされています。
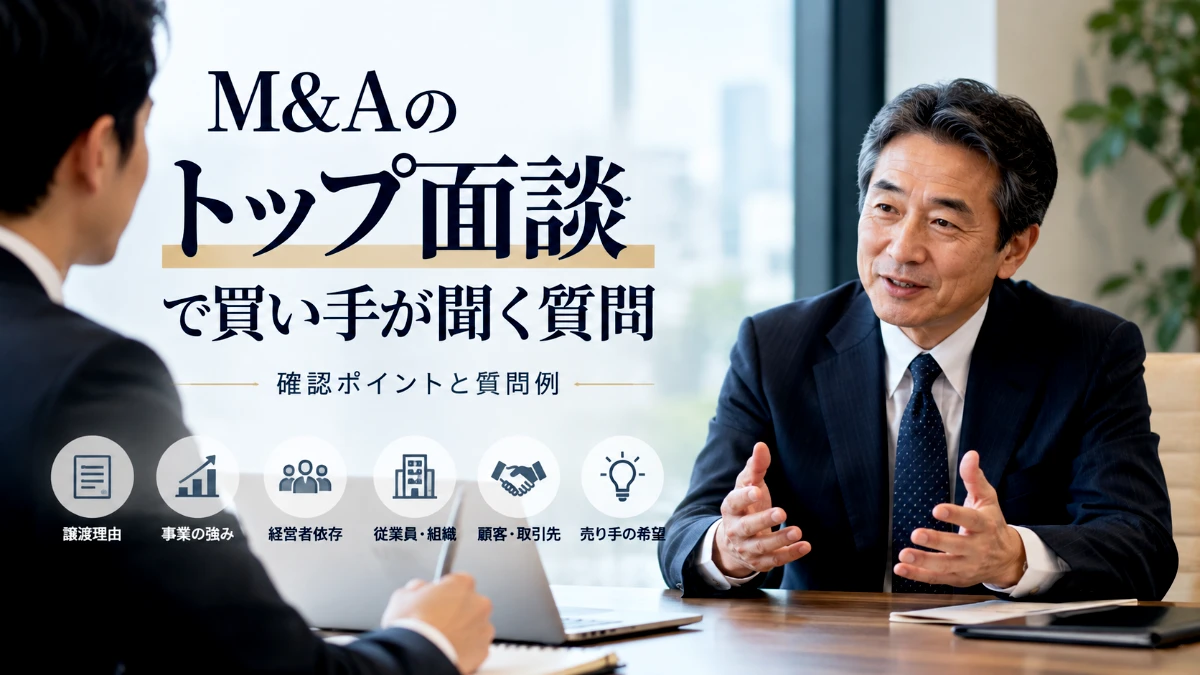
トップ面談で買い手が聞くべき質問と7つの確認ポイント
実際の質問内容は案件ごとに変わりますが、買い手側として確認しておきたいテーマには共通するものがあります。
横にスクロールできます。
| 確認したいこと | 質問例 | 主に見るポイント |
|---|---|---|
| 譲渡理由 | 今回M&Aを考えられた一番のきっかけは何でしょうか | なぜ今なのか、事前説明との整合性 |
| 会社の強み | お客様から選ばれている一番の理由は何だと思われますか | 競争力の源泉と持続性 |
| 経営者依存 | 普段、社長が直接関与している業務はどのあたりですか | 買収後に引き継ぐべき業務 |
| 顧客・取引先 | 主要顧客との関係はどのように築かれてきましたか | 取引関係の継続可能性 |
| 従業員・組織 | 今後会社を担っていく方はどなたでしょうか | キーパーソン、組織の自立度 |
| 成長余地 | 今後成長するために一番必要なものは何だと思われますか | 追加投資、課題、シナジー |
| 譲渡後の希望 | 今回のM&Aで一番大切にしたいことは何でしょうか | 価格以外の重要条件 |
1.なぜ今、M&Aを考えているのか
「譲渡理由」はIMにも書かれていることが多いですが、トップ面談ではその背景まで確認したいところです。
「今回M&Aを考えられた一番のきっかけは何だったのでしょうか」「今後数年間、ご自身で経営を続けるという選択肢は考えられましたか」といった聞き方があります。
単なる後継者不在なのか、事業環境への不安があるのか、資金面や人材面など別の事情があるのかを考えます。
重要なのは、「本当の譲渡理由を白状してもらう」ことではありません。
事前に聞いていた説明と経営者本人の話が整合しているか、さらに確認した方がよい論点がないかを見ることです。
2.この会社は、なぜ顧客から選ばれているのか
財務数字だけを見ても、その会社が将来も利益を出し続けられるかは分かりません。
私は「御社がお客様から選ばれている一番の理由は何だと思われますか」という趣旨の質問をすることがあります。
価格なのか、技術なのか、対応力なのか、ブランドなのか、人間関係なのか。
ただし、「技術力が強みです」と言われたからといって、それで確認が終わるわけではありません。
その技術は誰が持っているのか。会社として蓄積されているのか、特定の社員に依存しているのか。買収後も残るものなのか。
一つの回答から、次に確認すべきことを考えていきます。
3.社長がいなくなっても事業は回るのか
中小企業のM&Aでは、経営者への依存度は重要な確認事項です。
主要顧客との関係、営業、価格決定、採用、人事、資金繰りなどを、実際には社長一人が担っている会社もあります。
「普段、社長が直接関与している業務はどのあたりですか」「社長がしばらく会社を離れた場合、誰が判断するのでしょうか」といった質問から、組織としての自立度を見ていきます。
社長依存が強いこと自体が直ちに悪いわけではありません。
重要なのは、買収後に誰へ引き継ぐ必要があり、そのためにどの程度の期間や体制が必要になるのかを把握することです。
4.顧客や取引先との関係は会社に残るのか
売上の大部分を特定顧客が占めている会社では、その取引関係が買収後も継続するかが重要な論点になります。
契約によって結び付いているのか、長年の取引実績によるものなのか、それとも社長個人との人間関係によるものなのか。
仕入先についても同様です。
単に「主要顧客はどこですか」と確認するだけでなく、その取引関係が何によって維持されているのかまで考える必要があります。
5.従業員や組織にどのような課題があるのか
買収後も事業を運営するのは、そこで働いている人たちです。
キーパーソンは誰なのか。経営者以外に事業を理解している人がいるのか。採用はできているのか。退職が続いていないか。
また、キーパーソンが買収後も事業に関与する見込みなのか、その人が社内でどのような役割を担っているのかも確認したいところです。
重要な人材が離職すれば、買収時に想定していた事業基盤そのものが損なわれる可能性があります。
6.今後の成長余地と、必要な投資は何か
「今後、この会社を成長させるうえで、一番必要なものは何だと思いますか」という質問も有効です。
営業人員なのか、設備投資なのか、IT投資なのか、新しい拠点なのか。
売り手経営者だからこそ分かっている「やりたかったが、まだできていないこと」が出てくる場合もあります。
これはシナジーを考える材料になる一方で、買収後に必要となる追加投資を把握する材料にもなります。
買収価格だけでなく、買収後に必要となる資金まで含めて考える必要があります。
買収価格をどのように考えるかについては、「M&Aの買収価格はどう判断する?『企業価値』と『自社が払える価格』は違う」で詳しく解説しています。
7.売り手は、M&A後に何を残したいのか
これは私が特に重視しているポイントです。
「譲渡後も残してほしいものはありますか」「今回のM&Aで、一番大切にしたいことは何でしょうか」といった問いから、価格以外の条件が見えてくることがあります。
従業員の雇用、会社名、取引先、事業そのもの、地域との関係、経営理念など、売り手によって重視するものは異なります。
そして、その希望が最初から明確な言葉になっているとは限りません。
売り手の本音は、最初から言葉になっているとは限らない
以前、複数の買い手候補がいる案件を支援したことがあります。
※以下は案件が特定されないよう、一部の内容を一般化しています。
競合には上場企業も含まれており、価格だけで比較すれば、こちらが有利とはいえない状況でした。
売り手の社長は高齢で、そろそろ引退したいという意向を持っていました。ここまでは事前の資料からも分かっていました。
ところがトップ面談で話を聞いていくと、「引退したい」という言葉だけでは説明できないものが見えてきました。
社長は従業員やスタッフの今後を非常に気にされていました。また、譲渡に伴う退職金など経済的な希望もありました。
一方で、進行中の新規事業について話題が及ぶと、話が具体的になり、その事業への強い関心が感じられました。
しかし最後には、「もう歳だから」という趣旨の言葉で、ご自身の話を打ち消してしまう。
そこに違和感がありました。
引退したい。経済的な条件も実現したい。従業員も守りたい。しかし、取り組んでいる新規事業はもう少し自分で続けたい。
一見すると矛盾しています。
ただ、話を整理すると、必ずしも矛盾ではありませんでした。
問題は「続けるか、引退するか」の二択ではなく、何を、どの順番で、どの程度の期間実現するかだったのです。
トップ面談の場で、この矛盾をそのまま問い詰めることはしませんでした。
買い手企業の経営者からは、新規事業そのものへの関心を率直に伝えていただきました。一方で私は、面談後に仲介会社を通じて、社長の処遇や経済条件などについて追加で確認しました。
異なる角度から得た情報を整理すると、売り手経営者が本当に重視していることが少しずつ見えてきました。
そこで買い手側では、引退の意向、従業員の処遇、経済的な希望、新規事業への関与をできるだけ両立できる条件を検討しました。
結果として、より高い価格を提示した買い手候補がいた中でも、こちらを選んでいただくことができました。
この経験からも、売り手が最終的に比較しているのは価格だけではないと感じています。
もちろん価格は重要です。しかし、「この相手に会社を託したとき、自分が守りたいものを守れるのか」という点も、売り手にとって大きな判断材料になります。
そして、その「守りたいもの」を売り手自身が最初から明確に説明できているとは限りません。
トップ面談では、回答の内容だけでなく、どの話題を詳しく話すのか、何を繰り返すのか、逆にどこで言葉が短くなるのかも、相手の考えを理解する手掛かりになります。
ただし、表情や話し方だけで相手の本音を決めつけるのは危険です。
そこで感じた違和感はあくまで仮説として残し、追加質問や資料、仲介会社からの確認などによって確かめていくことが重要です。
トップ面談で避けたいこと
トップ面談で避けたいのは、用意した質問リストを上から順番に読み上げるような進め方です。
質問を漏れなく消化することが目的になると、相手が重要な話をしているのに、その話を深掘りできなくなります。
また、財務数字の細かな確認を延々と行ったり、最初から価格や条件の交渉ばかりをしたりするのも、経営者同士が直接会う時間の使い方としてはもったいないと考えています。
反対に、「感じのよい社長だった」「話が合った」という印象だけで案件評価を進めるのも適切ではありません。
トップ面談で得られた印象は重要ですが、それを事実確認と混同しないことが大切です。
現地見学や従業員への接触は、勝手に進めない
トップ面談の前後に、買い手側から「実際の職場を見たい」「従業員とも話してみたい」と考えることもあります。
ただし、M&Aの検討段階では、その事実が社内や取引先に広く共有されていない案件もあります。
現地見学の方法や従業員へのヒアリング、取引先への確認などは、買い手側の判断だけで進めず、売り手や仲介会社と事前に時期や方法を調整することが重要です。
確認を急ぐあまりM&Aの情報が意図せず広がれば、従業員の不安や取引先との関係に影響し、案件そのものに支障が生じる可能性があります。
中小企業庁の「中小M&Aガイドライン」でも、M&Aに関する秘密保持の重要性が示されており、従業員や取引先などに情報を知らせる時期について、売り手・買い手双方で協議することが求められています。
トップ面談後こそ、買収判断のための整理が必要
トップ面談が終わったら、その場で得た情報を、事前に持っていた仮説と照らし合わせます。
想定どおりだったこと、想定と違ったこと、新しく出てきた論点、まだ確認できていないことを整理します。
私が買い手FAとして支援する場合には、買い手企業の経営者と、それぞれが面談で受け取った情報や印象を突き合わせます。
同じ話を聞いていても、「私はこう受け取った」「あの回答は別の意味ではないか」と認識が分かれることがあります。
こうした食い違いが出たところは、その後の検討で重要な論点になることがあります。
そのうえで、すぐ確認できるものは仲介会社へ追加質問し、資料で確認すべきものは資料を依頼し、財務・税務・法務・事業面で詳しく調べる必要があるものはデューデリジェンス(DD)へつなげます。
また、意向表明書(LOI)を提出する段階で、前提条件や検討事項として整理しておいた方がよい内容もあります。
トップ面談で仮説を確かめ、残った疑問をLOIやDDへ引き継いでいく。
トップ面談だけで買収判断を完結させないことが重要です。
トップ面談で確認した内容を、買収価格や条件、売り手への提案として意向表明書にどう落とし込むかについては、
「M&Aの意向表明書(LOI)とは?買い手が決める条件と注意点」
で詳しく解説しています。
買い手FAはトップ面談で何を支援するのか
買い手FAの役割は、トップ面談で買い手に代わって質問をすることだけではありません。
面談前には、決算書やIMなどから論点を整理し、どのような仮説を持って面談に臨むのかを買い手企業と共有します。
面談当日は、買い手経営者が相手の経営者と事業や将来についてしっかり対話できるようにしながら、必要に応じて聞きにくい事項を補足します。
そして面談後には、そこで得た情報を整理し、追加確認、買収価格、意向表明書(LOI)、デューデリジェンス(DD)など、その後の検討につなげます。
買い手経営者には、対象会社の経営者と向き合い、事業への理解や自社の考えを伝えることにできるだけ集中していただく。そのために、面談前の仮説づくり、質問のシナリオ、聞きにくい事項の確認、面談後の情報整理を支援することも、買い手FAの役割の一つだと考えています。
M&A仲介会社と買い手FAの立場や役割の違いについては、「M&A仲介会社と買い手FAの違い|会社買収での役割と使い分け」も参考にしてください。
まとめ|トップ面談は「質問する場」だけではない
M&Aのトップ面談では、譲渡理由、会社の強み、経営者への依存度、顧客、従業員、今後の成長余地、売り手の希望など、買い手として確認しておきたいことがあります。
ただし、質問例を準備するだけでは十分ではありません。
重要なのは、事前に資料を読み、「この会社について何を確かめたいのか」という仮説を持って面談に臨むことです。
そして、すべてをその場で聞こうとするのではなく、直接聞くこと、会話の中で確認すること、後日追加確認することを使い分けます。
トップ面談で得られた情報は、その場だけで終わらせず、追加資料、意向表明書(LOI)、デューデリジェンス(DD)、買収価格や条件の検討へつなげていきます。
トップ面談は、質問を消化する場ではなく、「この会社について、次に何を確認すべきか」を見つける場でもあります。
買収を進めるかどうかの最終判断は、その後の確認も含めて買い手企業が行います。トップ面談は、その判断に必要な材料を増やすための重要な機会です。
会社買収の検討を、買い手企業の立場から支援します
弊社では、専任のM&A担当者を置いていない中小・中堅企業を中心に、買い手企業の立場から会社買収を支援しています。
トップ面談の準備だけでなく、案件評価、買収価格や条件の整理、意向表明書(LOI)、デューデリジェンス(DD)、契約・クロージングまで、案件ごとに確認すべき事項やリスクを整理し、買収判断に必要な検討をサポートします。
※本記事は一般的な情報提供を目的としたものであり、個別案件についての法務・税務その他の専門的判断を示すものではありません。